Se hai una casa o vuoi comprarla, questo mese ci sono quattro notizie da conoscere, più una che è arrivata mentre stavo registrando il video: il governo vuole abbassare le tasse su alcuni affitti, in alcuni casi fino quasi ad azzerarle. In questo articolo riprendo la scaletta del video, ma vado più a fondo: ho aggiornato i numeri usciti dopo la registrazione (alcuni sono cambiati parecchio), ho rifatto i calcoli con ipotesi esplicite e ho aggiunto le eccezioni che di solito nessuno racconta.
Ecco di cosa parliamo:
- la cedolare secca al 5% e all’1% sugli affitti a canone concordato, e la cedolare sui negozi;
- le proteste per il carovita, l’inflazione e cosa c’entrano con il tuo mutuo;
- il mercato immobiliare secondo i dati OMI: si vende come un anno fa, ma i prezzi salgono;
- il bonus ristrutturazioni dal 2027;
- la riforma delle donazioni, che rende di nuovo facili da vendere centinaia di migliaia di case.
Tasse sugli affitti 2027: la cedolare secca al 5% e all’1%
Il 28 ottobre il Consiglio dei ministri ha approvato il disegno di legge di Bilancio 2027. Per la casa la novità più interessante è all’articolo 5 e riguarda il canone concordato, cioè quel tipo di affitto abitativo in cui il canone mensile è calmierato e si calcola in base agli accordi firmati in ogni comune tra le associazioni dei proprietari e quelle degli inquilini.
Oggi chi affitta a canone concordato in un comune ad alta tensione abitativa può scegliere la cedolare secca al 10%. Con la manovra, per i contratti firmati nel 2027:
- la cedolare scende al 5%;
- scende all’1% se l’inquilino ha meno di 36 anni quando firma il contratto;
- le aliquote ridotte valgono per i canoni incassati dal 2027 al 2031 e anche per il primo rinnovo di questi contratti.
C’è poi una seconda misura che nel video ho citato al volo: la cedolare secca anche per i negozi. Qui devo correggermi, perché nel testo del disegno di legge i numeri sono diversi da quelli circolati nei primi giorni. La cedolare riguarda i locali C/1 fino a 200 metri quadrati (non 300), con aliquota del 21% che scende al 10% nei capoluoghi delle città metropolitane. Vale solo per proprietari persone fisiche che non affittano nell’ambito di un’attività d’impresa, e solo per contratti nuovi firmati nel 2027.
Le trappole: chi resta fuori
Prima di fare festa conviene leggere bene il testo, perché le esclusioni sono tante:
- I contratti già in corso non cambiano. Se hai un concordato firmato nel 2024 e si proroga nel 2027, continui a pagare il 10%.
- Niente furbizie. Se al 30 settembre 2026 avevi un contratto in corso e lo chiudi in anticipo per rifirmarlo nel 2027 con lo stesso inquilino, un suo familiare convivente o chi già abitava lì, l’agevolazione non spetta. Vale lo stesso meccanismo per i negozi.
- Solo nei comuni ad alta tensione abitativa. Grandi città, comuni confinanti, capoluoghi di provincia e gli altri comuni individuati dal CIPE. In un piccolo comune di campagna la cedolare ridotta potrebbe non esserci.
- Per l’1% conta l’età alla firma, e il testo non prevede limiti di reddito per l’inquilino. Se l’inquilino compie 36 anni dopo la firma, l’aliquota non dovrebbe cambiare.
- È un disegno di legge, non una legge. Ora inizia il passaggio in Parlamento e fino all’approvazione definitiva di fine dicembre aliquote e condizioni possono cambiare.
Il calcolo: quanto risparmi davvero
Ho preso un esempio realistico: un bilocale affittato a canone concordato a 800 euro al mese, cioè 9.600 euro l’anno.
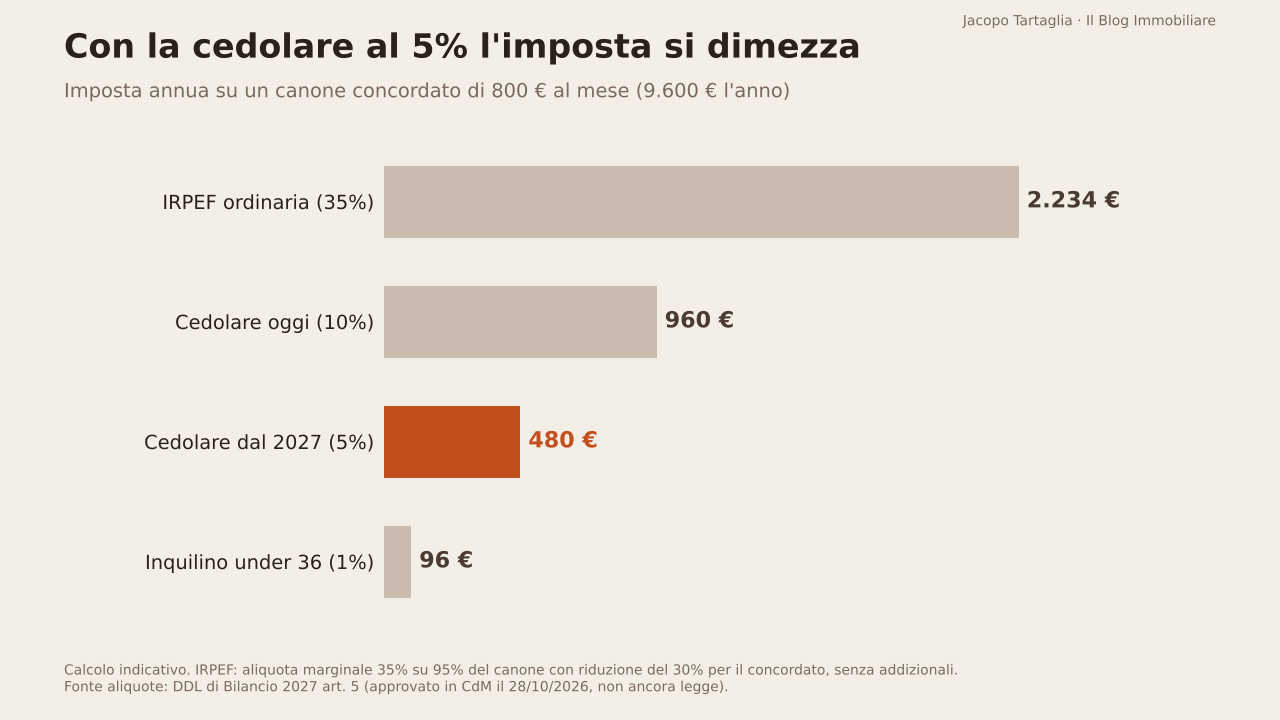
Con la cedolare di oggi paghi 960 euro, con quella nuova 480 euro e con un inquilino under 36 appena 96 euro. Chi è nello scaglione IRPEF più alto e oggi non usa la cedolare paga circa 2.234 euro, anche contando le riduzioni del 5% e del 30% previste per il concordato.
Ma il risparmio sulle tasse va messo accanto a tutti gli altri costi, altrimenti si sopravvaluta. Ho rifatto il conto del rendimento netto dello stesso bilocale con queste ipotesi, tutte indicative:
- prezzo di acquisto 150.000 euro, più circa 13.800 euro tra imposta di registro sulla seconda casa (9% sul valore catastale), notaio e agenzia;
- rendita catastale 600 euro, IMU al 10,6 per mille ridotta del 25% come previsto per il concordato: circa 800 euro l’anno;
- un mese di sfitto l’anno, quindi 8.800 euro incassati;
- manutenzione 1.000 euro, spese condominiali non ripetibili 300 euro, assicurazione 150 euro.
Il risultato, sul capitale totale investito di circa 163.800 euro:
- con IRPEF ordinaria al 35%: circa 2,7% netto;
- con cedolare al 10%: circa 3,5%;
- con cedolare al 5%: circa 3,7%;
- con cedolare all’1%: circa 3,9%.
Per confronto, il 2 novembre il BTP a 10 anni rendeva il 4,42% lordo, circa il 3,9% netto dopo la tassazione del 12,5%. Quindi anche con l’aliquota più bassa, un affitto concordato rende più o meno quanto un titolo di Stato, con molto più lavoro e molto più rischio. Il vantaggio dell’immobile resta la rivalutazione nel tempo e la protezione dall’inflazione, ma il solo canone non basta a giustificarlo.
Perché lo fanno, e perché secondo me non basta
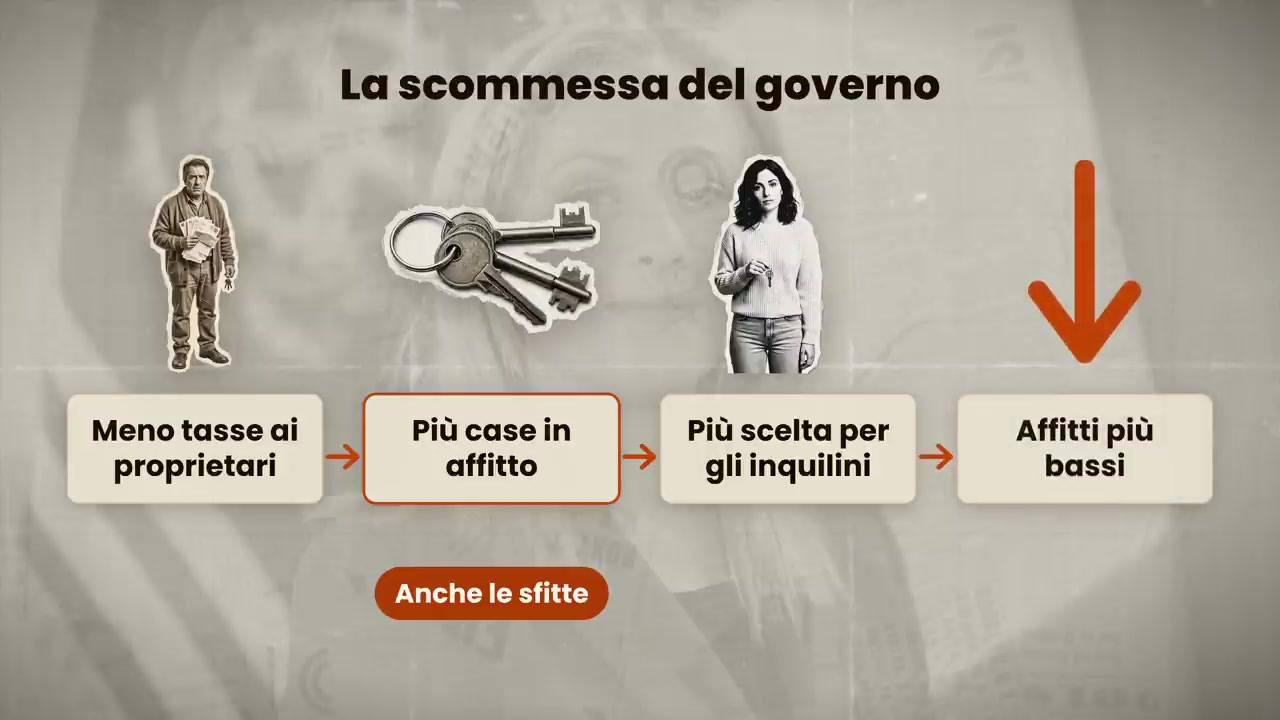
L’obiettivo dichiarato è combattere la crisi abitativa. Studenti e famiglie, soprattutto nelle grandi città, non riescono a permettersi né di comprare né di affittare. Il governo scommette che, con meno tasse, i proprietari rimettano sul mercato case oggi sfitte: più offerta, più scelta per gli inquilini, canoni più bassi.
A mio avviso è un’iniziativa positiva ma non sufficiente. Lo vedo ogni giorno con i proprietari che seguiamo: il problema principale non è quante tasse pagano quando affittano, ma l’insicurezza. La paura che l’inquilino smetta di pagare, blocchi l’immobile per mesi, faccia danni o lo occupi. Bene ridurre la tassazione, ma servirebbero anche più garanzie per chi affitta, come tempi di sfratto certi. Finché questo rischio resta, molte case rimarranno chiuse anche con la cedolare all’1%.
Carovita, proteste e inflazione: cosa c’entra con la casa
Sabato pomeriggio in piazza Duomo a Milano un corteo nato su TikTok contro carovita, pressione fiscale e prezzo del carburante si è trasformato in altro: centinaia di giovanissimi vestiti di nero e mascherati hanno preso il controllo della piazza, con danni e negozi saccheggiati. Le proteste si sono allargate ad altre città: 271 persone portate in questura, molte minorenni, e 45 arresti. Al Sud i blocchi di agricoltori e autotrasportatori hanno lasciato vuoti alcuni scaffali dei supermercati e alcune pompe di benzina.
Come spesso accade la scintilla è partita dall’estero, dalla Francia, dove le proteste per il prezzo dei carburanti si sono estese a tutto il costo della vita. Sotto c’è un unico motore: lo shock energetico legato al conflitto tra Stati Uniti e Iran.
L’inflazione è salita ancora: il dato di ottobre
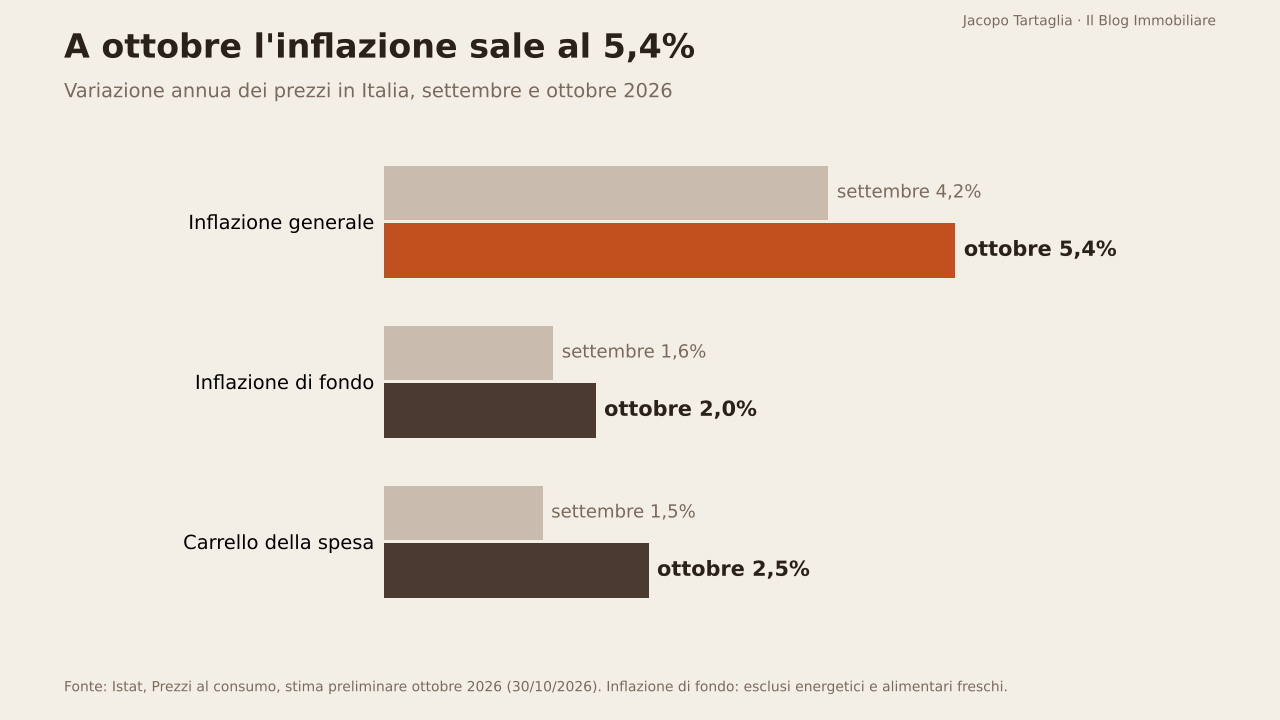
Nel video ho citato il dato di settembre, inflazione al 4,2%, il più alto da settembre 2023. Il 30 ottobre, dopo la registrazione, l’Istat ha pubblicato la stima di ottobre ed è peggiore: 5,4%.
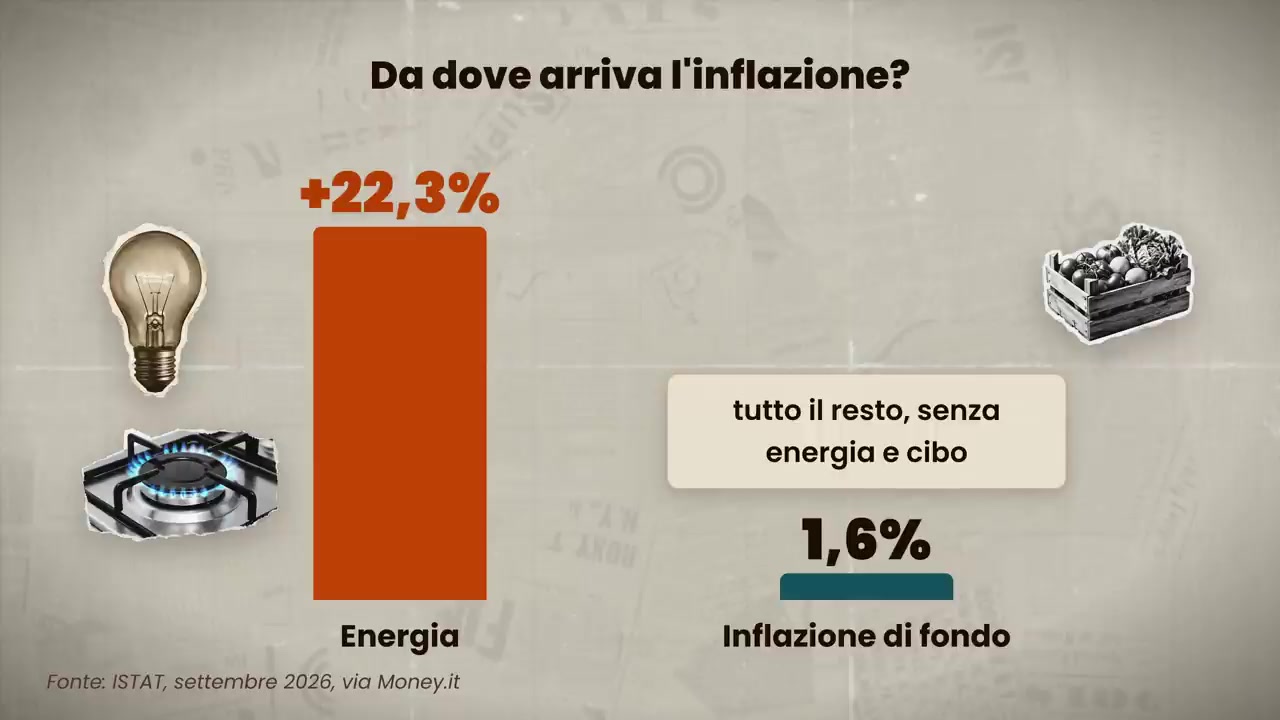
Il ragionamento del video resta valido: quasi tutto viene dall’energia. A settembre i beni energetici crescevano del 22,3% in un anno, mentre l’inflazione di fondo, cioè senza energia e alimentari freschi, era all’1,6%.
A ottobre però qualcosa si muove anche fuori dall’energia. Ecco i numeri aggiornati:
- energetici regolamentati: +59,5% in un anno (erano +25,8% a settembre);
- energetici non regolamentati: +29,4%;
- inflazione di fondo: dall’1,6% al 2,0%;
- carrello della spesa: dall’1,5% al 2,5%.
Il fatto che si muovano anche inflazione di fondo e carrello è il segnale da tenere d’occhio: vuol dire che il caro energia inizia a passare sui prezzi di tutto il resto. Secondo l’Unione Nazionale Consumatori, già con il dato di settembre una famiglia media spendeva circa 1.100 euro in più all’anno, e la fiducia dei consumatori misurata dall’Istat è scesa.
Dalla benzina alla tua rata del mutuo
Cosa c’entra il pieno della macchina con le case? C’entra, e parecchio.
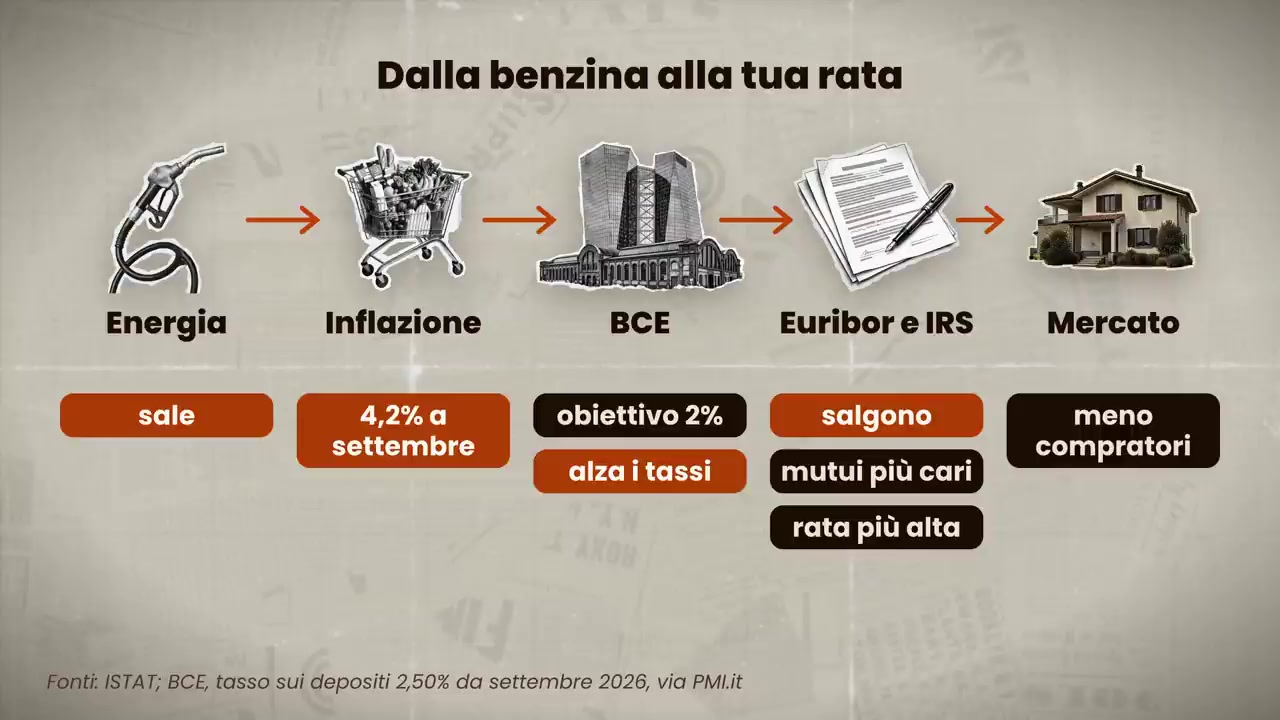
La catena è questa:
- sale il prezzo dell’energia e del carburante;
- sale l’inflazione;
- interviene la BCE, che ha un solo obiettivo: tenere l’inflazione intorno al 2%;
- la BCE alza i tassi di interesse e salgono anche Euribor e IRS, gli indici su cui si calcolano i mutui a tasso variabile e fisso;
- i mutui costano di più, meno famiglie possono comprare e chi ha un variabile vede salire la rata.
Un aggiornamento importante: la BCE ha già alzato i tassi di 0,25 punti a settembre, portando il tasso sui depositi al 2,50%. Il 29 ottobre li ha lasciati fermi, ma ha scritto chiaramente che lo shock energetico rischia di spingere in alto l’inflazione e che deciderà riunione per riunione. Al 2 novembre l’Euribor a 3 mesi era al 2,71% e l’IRS a 25 anni al 3,36%.
Per capire quanto pesa, ho fatto il conto su un mutuo tipico.
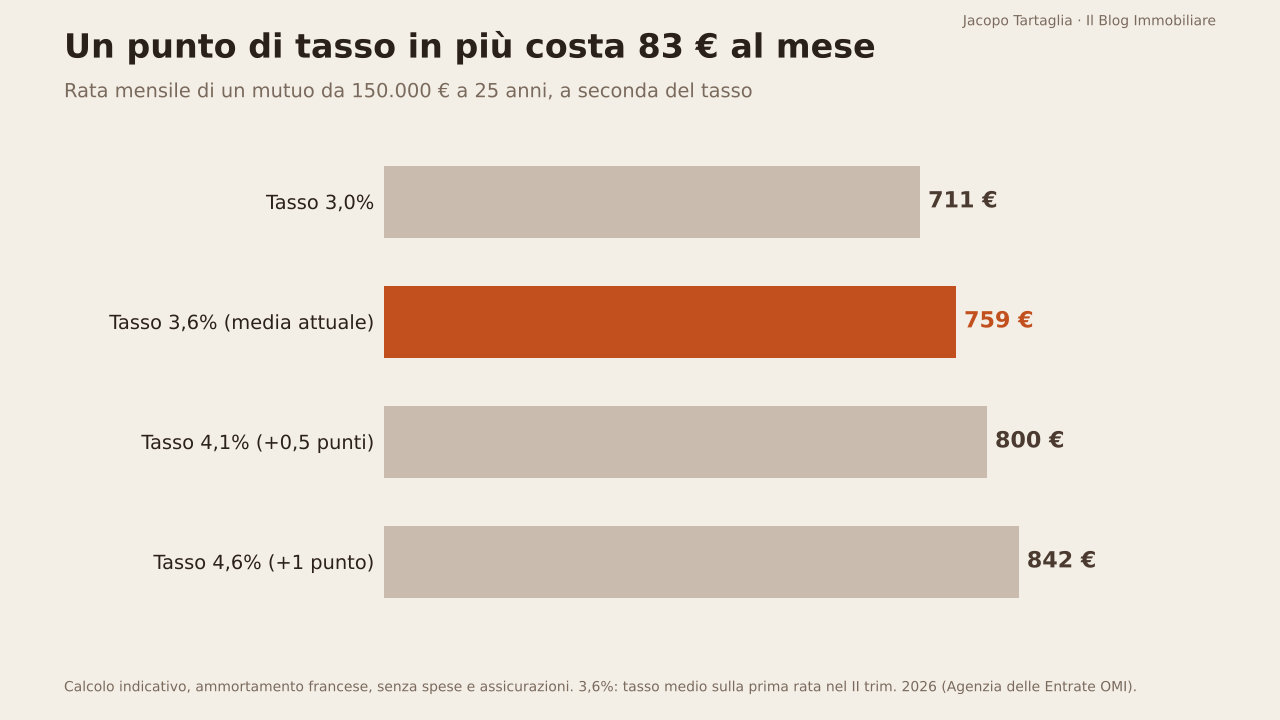
Ipotesi: 150.000 euro a 25 anni, ammortamento alla francese, senza spese accessorie. Al 3,6%, che secondo l’Agenzia delle Entrate è il tasso medio sulla prima rata dei mutui del secondo trimestre 2026, la rata è di 759 euro. Mezzo punto in più la porta a 800 euro, un punto in più a 842 euro: 83 euro al mese, quasi 1.000 euro l’anno, circa 25.000 euro su tutta la durata. Per chi ha un variabile è un aumento diretto; per chi deve ancora comprare vuol dire che la banca gli concede meno capitale a parità di stipendio.
Il problema è che alzare i tassi non fa scendere il prezzo del gas o della luce. Quindi come impatterà tutto questo sul mercato immobiliare non lo so, non ho la sfera di cristallo. Quello che posso fare è guardare il precedente: nel 2023, con inflazione alta e tassi alzati più volte di fila, le compravendite di abitazioni sono calate del 9,7%.
I due effetti che mi aspetto
Se il costo della vita continuasse a salire senza controllo, vedo due effetti possibili:
- Meno compravendite, ma non prezzi più bassi. I venditori sono molto lenti ad abbassare i prezzi, quindi è più probabile avere compravendite stabili o in calo con prezzi che continuano a salire.
- Affitti sempre più cari. Se meno persone riescono a comprare, più famiglie devono vivere in affitto, e l’offerta di case in affitto è scarsa da anni.
Attenzione però a non leggerla come una buona notizia per chi ha già una casa. Se la situazione si prolunga, anche i proprietari ne escono male: il tuo immobile vale finché qualcuno può permettersi di comprarlo. Se la platea dei possibili acquirenti si restringe, il valore prima o poi ne risente.
Mercato immobiliare: i dati OMI del secondo trimestre 2026
Dopo tutto questo ci si aspetterebbe prezzi in calo. E invece no. Tra aprile e giugno 2026 in Italia sono state vendute 201.596 abitazioni, praticamente come un anno prima (+0,1%), mentre i prezzi sono saliti.
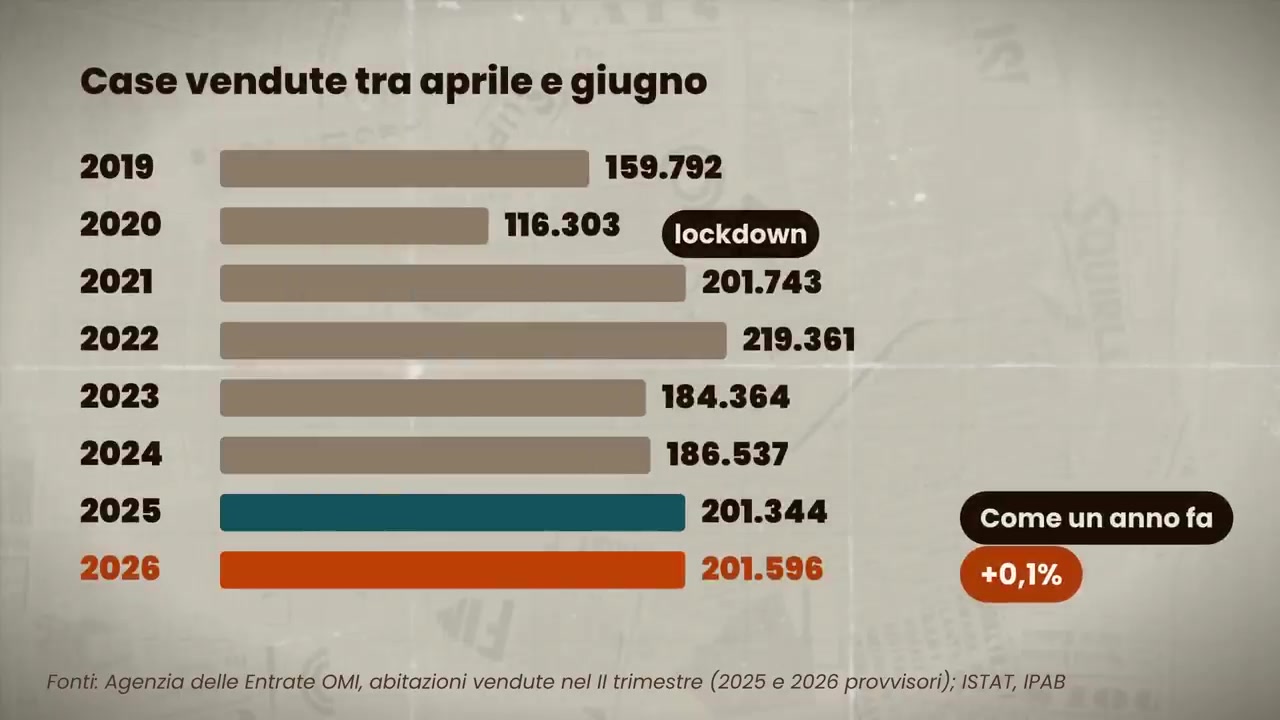
Una precisazione sui prezzi: nel video ho detto +4,4%. Il dato ufficiale dell’Istat sui prezzi delle abitazioni nel secondo trimestre 2026 è +4,0% su base annua (+5,0% le case nuove, +3,7% quelle esistenti), in rallentamento rispetto al +5,1% del primo trimestre. La sostanza non cambia: si vende come un anno fa e si paga di più.
Perché i prezzi salgono se le vendite sono ferme
Lo spiega il sondaggio trimestrale della Banca d’Italia tra gli agenti immobiliari: l’offerta di case in vendita si sta riducendo più in fretta della domanda. La domanda non cresce, ma cala più lentamente delle case disponibili. È come andare al supermercato e trovare gli scaffali mezzi vuoti: per quel prodotto sei disposto a pagare di più, e il proprietario del supermercato lo sa.
Lo si vede anche nello sconto medio sul prezzo richiesto: nel secondo trimestre è sceso al 7%, il valore più basso da quando esiste la rilevazione, con tempi di vendita intorno ai cinque mesi. Dalla mia esperienza è proprio così: sulle case in buono stato e ben prezzate le trattative si chiudono vicine al prezzo chiesto, mentre gli immobili da ristrutturare o sopravvalutati restano fermi.
Ma il sondaggio dice anche un’altra cosa: la quota di agenti che si aspetta prezzi in calo sta crescendo, dal 13% di fine 2025 al 15,9% del secondo trimestre 2026. Non è un’inversione, ma è un segnale.
Un mercato a due velocità
Lo +0,1% delle compravendite nasconde due mercati molto diversi:
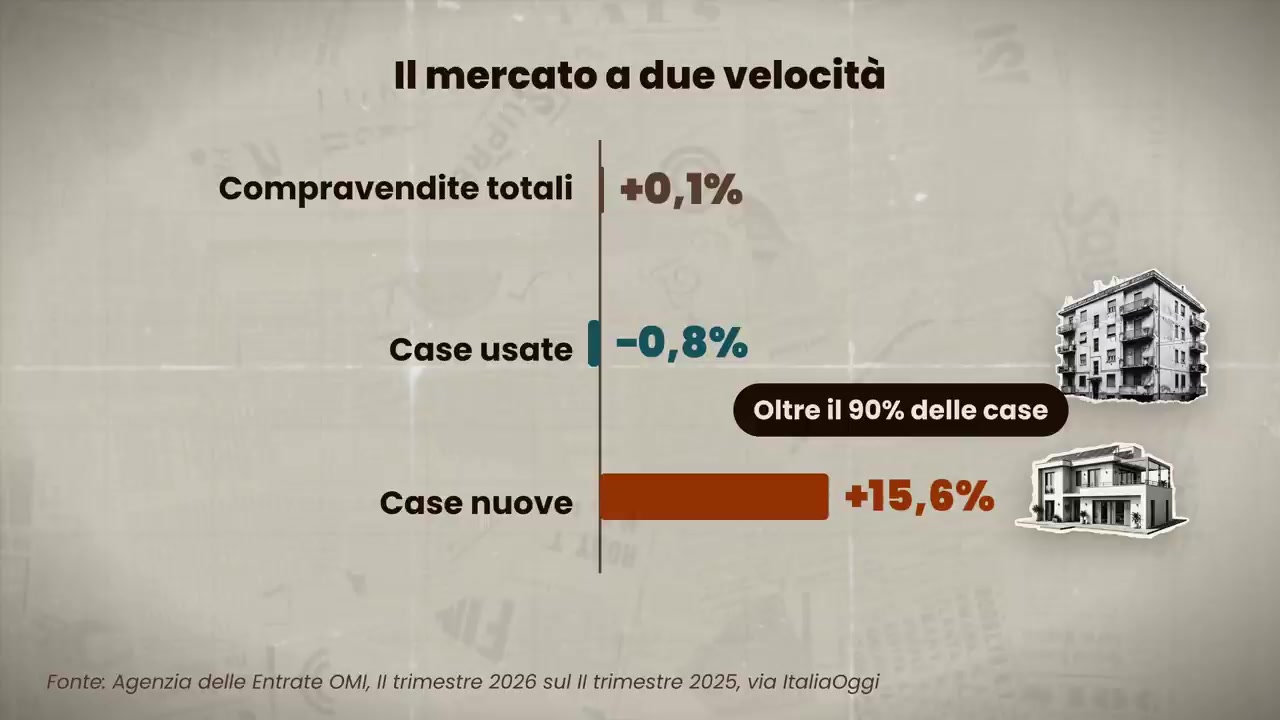
- case usate, oltre il 90% del patrimonio: -0,8%;
- case nuove: +15,6%, ma pesano solo il 6,4% delle compravendite.
Quindi il mercato “vero”, quello delle case esistenti, sta già rallentando. Le case nuove tengono in piedi il totale perché sono più efficienti, fanno spendere meno in bollette e sono più facili da finanziare. Un dettaglio che spesso nessuno guarda: il 46,6% di chi compra lo fa con un mutuo, quindi quasi un acquisto su due dipende direttamente da quello che faranno i tassi.
Affitti: più contratti e canoni in salita
A conferma del secondo effetto di cui parlavo, i contratti di affitto registrati sono cresciuti del 3,1%. Sempre più persone vogliono o devono vivere in affitto, e i canoni salgono.
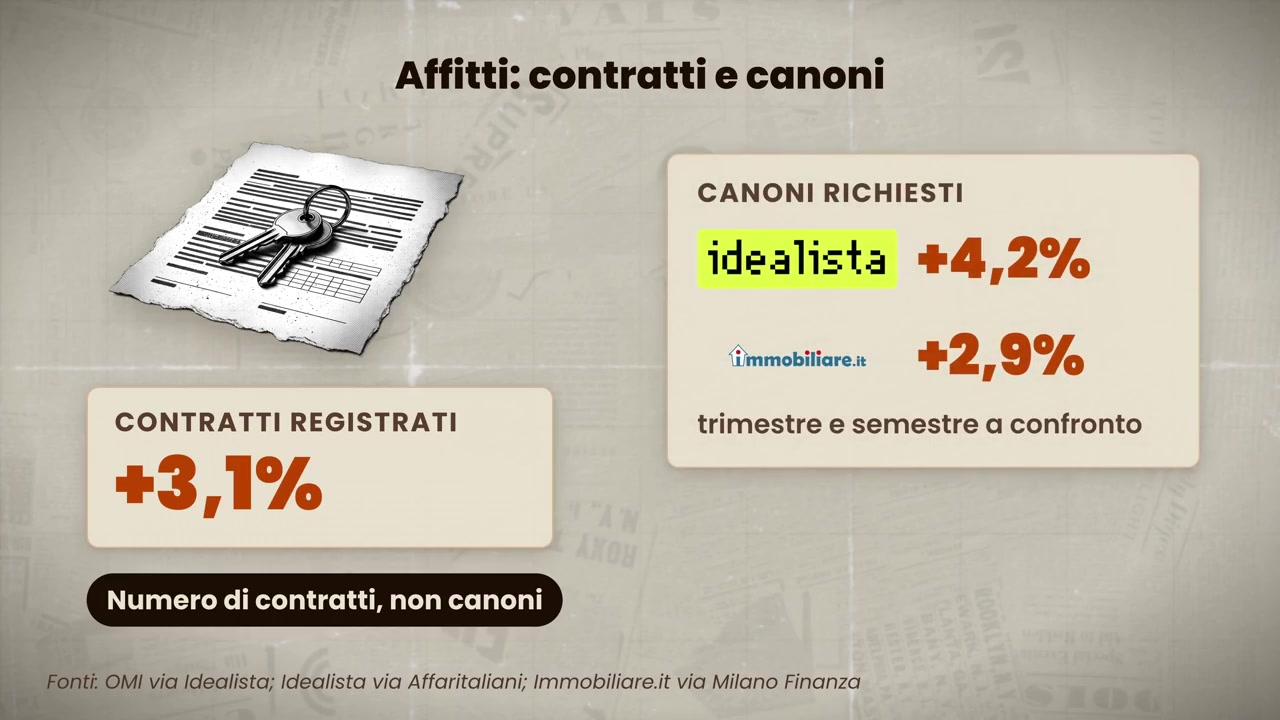
Aggiorno il dato dei canoni: secondo il report di idealista pubblicato oggi, a ottobre l’affitto medio in Italia è di 14,6 euro al metro quadro, in lieve calo sul mese (-0,3%) ma ancora in crescita del 2,3% su base annua. Nelle grandi città i livelli sono molto più alti: Milano 22,5 euro, Firenze 21,4, Roma 19,2, Bologna 16,7. Anche la Banca d’Italia registra un saldo fortemente positivo tra agenti che vedono canoni in aumento e in calo.
Bonus ristrutturazioni 2027: cosa prevede davvero la manovra
Qui c’è la correzione più importante rispetto al video. Quando ho registrato, il documento programmatico inviato a Bruxelles non diceva nulla sui bonus casa e la legge in vigore prevedeva il taglio dal 2027.
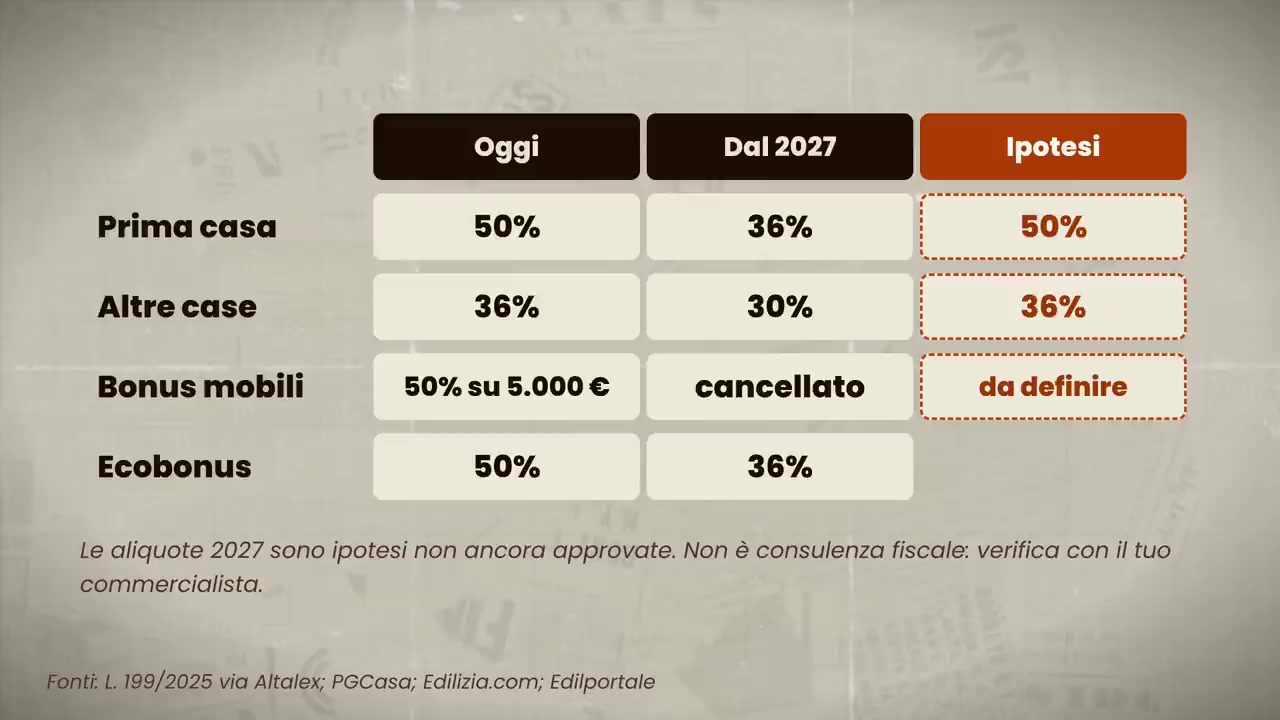
Ora il testo del disegno di legge di Bilancio c’è e, all’articolo 4, va nella direzione dell’ipotesi più favorevole:
- prima casa: resta il 50% anche nel 2027, con tetto di spesa di 96.000 euro;
- seconde case e altri immobili: resta il 36%;
- bonus mobili prorogato: 50% su massimo 5.000 euro, solo se collegato a una ristrutturazione;
- ecobonus: nessun aumento al 65%, segue le stesse aliquote del bonus casa (50% e 36%).
Anche qui vale la stessa avvertenza: è un disegno di legge, il testo definitivo arriverà con l’approvazione del Parlamento entro fine anno.
Quanto vale la proroga su un lavoro vero
Ho preso una ristrutturazione da 40.000 euro, che è una cifra frequente per un appartamento di medie dimensioni.
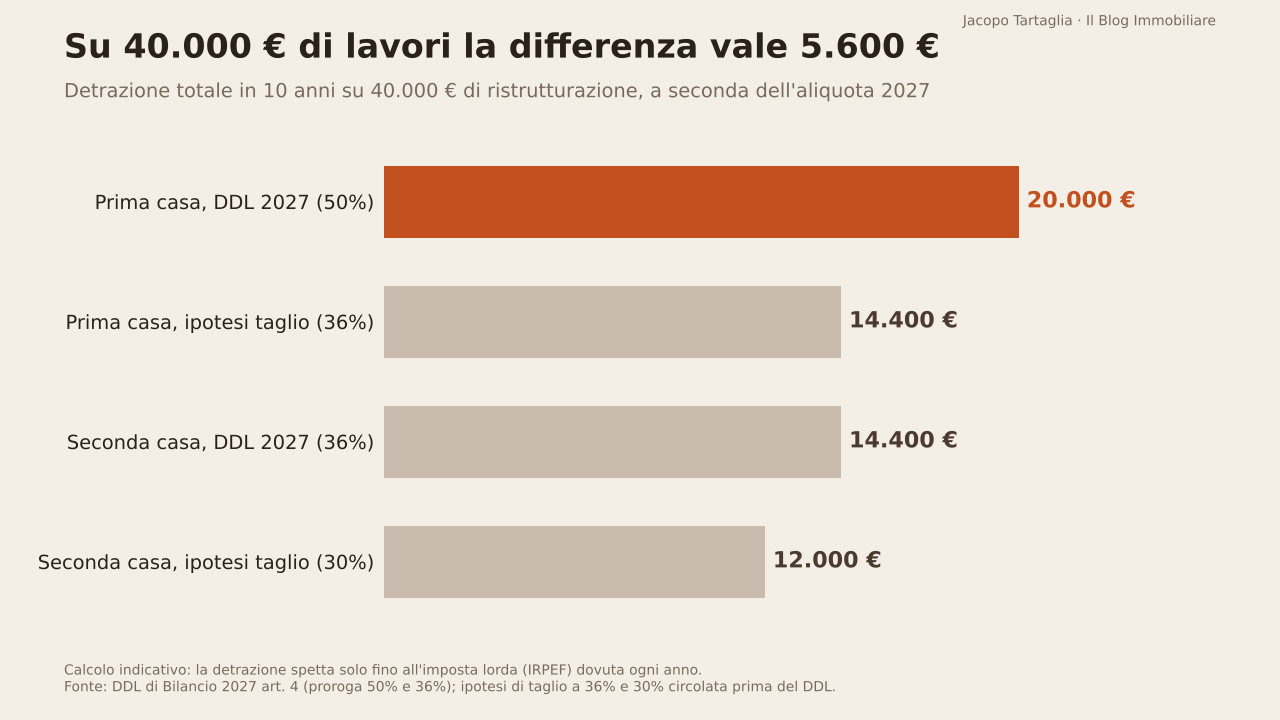
- prima casa al 50%: 20.000 euro di detrazione, 2.000 euro l’anno per 10 anni;
- prima casa al 36%, come prevedeva il taglio: 14.400 euro, quindi 5.600 euro in meno;
- seconda casa al 36%: 14.400 euro, contro i 12.000 euro che avresti avuto al 30%.
Due trappole da conoscere:
- La detrazione si recupera solo se hai abbastanza IRPEF da pagare. Se ogni anno la tua imposta lorda è inferiore a 2.000 euro, una parte della detrazione si perde. Prima di partire con i lavori verifica con il tuo commercialista quanto riesci davvero a recuperare.
- Conta la data del pagamento, non quella di fine lavori. Se le aliquote definitive saranno diverse da quelle del disegno di legge, la differenza la farà quando paghi le fatture con bonifico parlante.
Riforma delle donazioni: le case donate si vendono di nuovo
L’ultima notizia riguarda una legge in vigore da quasi un anno, ma con una novità che la rende pienamente operativa. In Italia ogni anno si fanno circa 218.000 donazioni di immobili, quindi riguarda moltissime famiglie.
Fino a poco fa una casa ricevuta in donazione era difficile da vendere. Il motivo sono gli eredi legittimari, a cui la legge riserva una quota del patrimonio di chi muore:
- il coniuge;
- i figli;
- in mancanza di figli, i genitori.
Un esempio. Un genitore dona la casa a uno dei due figli e così riduce la quota che spetterebbe all’altro. Con le vecchie regole il figlio leso poteva chiedere la restituzione dell’immobile anche se nel frattempo era stato venduto a un terzo che non c’entrava niente. E aveva tempi lunghissimi: 20 anni dalla trascrizione della donazione, oppure 10 anni dalla morte del genitore.
Risultato: banche e notai chiedevano polizze specifiche, e molti acquirenti scappavano appena sentivano la parola donazione. Io stesso nel 2024 ho comprato una casa che proveniva da una donazione, e ne ho parlato in un video sul canale.
Cosa cambia con la legge 182/2025
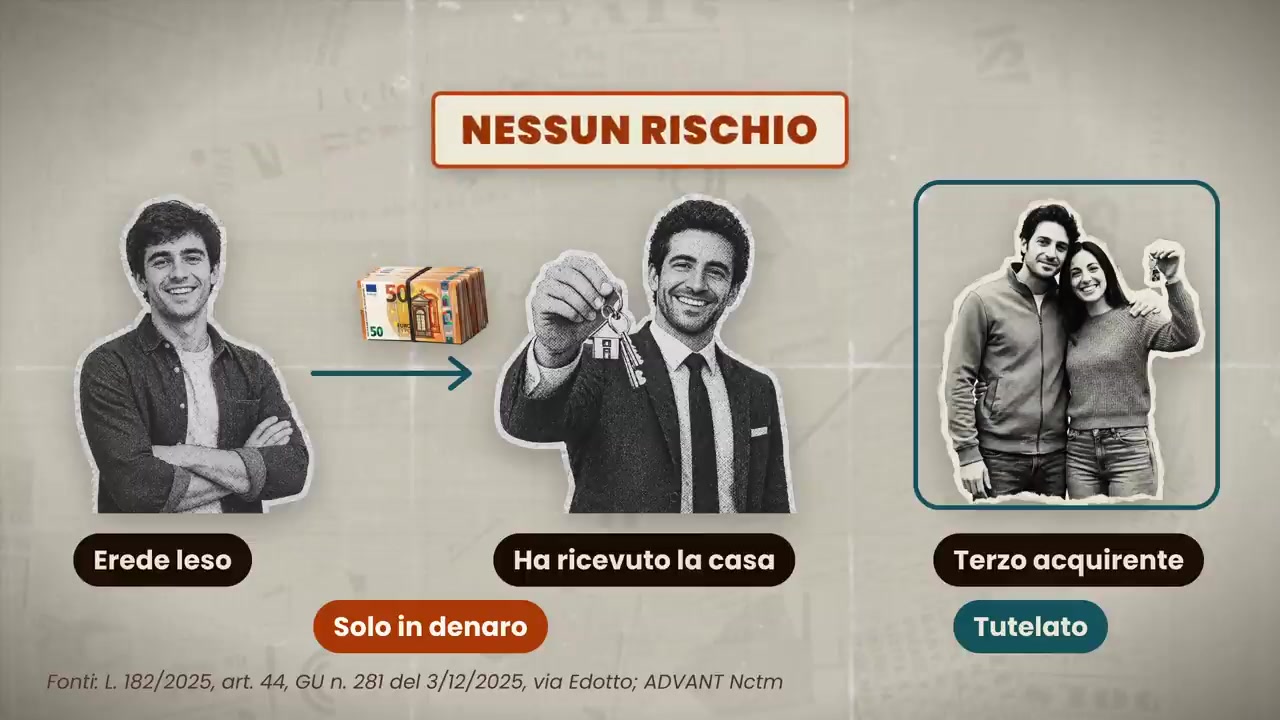
La legge 2 dicembre 2025 n. 182, all’articolo 44, ha riscritto gli articoli 561, 562 e 563 del codice civile:
- l’erede leso può ancora rivalersi, ma solo sull’erede che ha ricevuto la donazione;
- può chiedere solo una somma di denaro, non la restituzione dell’immobile;
- chi ha comprato la casa resta proprietario, e restano validi anche le ipoteche e i mutui accesi.
Secondo me è giusto così: il terzo acquirente ha solo comprato e pagato una casa. Oggi un immobile ricevuto in donazione si può comprare tranquillamente.
Perché ne parlo solo ora
La legge è in vigore dal 18 dicembre 2025, ma c’era un periodo transitorio di sei mesi: per le successioni già aperte, gli eredi lesi potevano notificare e trascrivere la loro opposizione o la domanda di riduzione e salvare il vecchio diritto. Quella finestra si è chiusa il 18 giugno 2026. Da allora valgono solo le regole nuove, per tutti.
Chi ci perde
Tutti festeggiano, tranne due categorie:
- Le assicurazioni. Una polizza sulla casa donata costava circa 1.000 euro o più, a fronte di cause rarissime: nella pratica era molto raro che un erede facesse causa per riprendersi un immobile. Una gallina dalle uova d’oro che ora diventa in gran parte inutile.
- Gli eredi lesi. Hanno ancora diritto alla loro quota, ma come credito in denaro. Se chi ha ricevuto la donazione non ha i soldi, c’è poco da fare: resti con un credito e senza soldi. La legge prevede che in quel caso risponda in seconda battuta chi ha ricevuto beni gratuitamente, ma solo nei limiti di quanto ha ricevuto. Prima c’era l’immobile, che poteva tornare fisicamente nelle tue mani.
Cosa fare quindi:
- se hai comprato una casa che proveniva da una donazione, come ho fatto io nel 2024, puoi stare tranquillo: nessuno te la può portare via, anche se l’acquisto è precedente a dicembre 2025;
- se hai ricevuto una casa in donazione e vuoi venderla, oggi è molto più semplice e probabilmente non ti servirà la polizza;
- se nella tua famiglia ci sono state donazioni e sei dalla parte lesa, fai attenzione: le tue tutele sono diminuite, e conviene parlarne per tempo con un notaio o un avvocato.
Il quadro di oggi per chi vende, affitta e compra casa
Mettendo insieme tutto:
- Se hai una casa da vendere, sei ancora in un momento favorevole: prezzi in crescita e sconti in trattativa ai minimi.
- Se hai una casa da affittare, la domanda cresce, i canoni salgono e dal 2027 potresti pagare molte meno tasse con il concordato. Ma fai i conti con tutti i costi e con il rischio inquilino, non solo con l’aliquota.
- Non adagiarti. Se il costo della vita resta troppo alto per quello che gli italiani possono permettersi, prima o poi anche gli immobili ne risentiranno.
- Se stai comprando, aspettati meno scelta e prezzi che per ora continuano a salire. Se stai aspettando che il mercato crolli, purtroppo il tuo momento non è ancora arrivato.
Se vuoi affittare il tuo immobile e capire se ti conviene il canone concordato con le nuove aliquote, con Valente Italian Properties, la mia azienda, gestiamo affitti per conto dei proprietari: puoi fissare qui una prima chiamata gratuita con uno dei nostri consulenti.
In sintesi
- Il disegno di legge di Bilancio 2027 porta la cedolare sul canone concordato dal 10% al 5%, e all’1% con inquilini sotto i 36 anni, ma solo per contratti nuovi del 2027 e nei comuni ad alta tensione abitativa.
- Su un affitto concordato da 800 euro al mese il risparmio è di 480 euro l’anno, ma il rendimento netto resta intorno al 3,5-3,9%, simile a un BTP.
- La cedolare sui negozi riguarda i C/1 fino a 200 metri quadrati, al 21% o al 10% nei capoluoghi metropolitani.
- L’inflazione è salita al 5,4% a ottobre, trainata dall’energia, e inizia a toccare anche il resto dei prezzi: è il rischio principale per tassi e mutui.
- Un punto di tasso in più su un mutuo da 150.000 euro a 25 anni costa 83 euro al mese.
- Le compravendite sono ferme (+0,1%), le usate calano, le nuove crescono, i prezzi salgono del 4% perché l’offerta si riduce.
- Il bonus ristrutturazioni dovrebbe restare al 50% sulla prima casa e al 36% sulle altre anche nel 2027, con il bonus mobili prorogato.
- Dal 18 giugno 2026 chi compra una casa donata è pienamente tutelato; chi è erede leso ha solo un credito in denaro.
Fonti: DDL di Bilancio 2027 (artt. 4 e 5, approvato dal Consiglio dei ministri il 28/10/2026) via ItaliaOggi ed Ediltecnico; Istat, Prezzi al consumo ottobre 2026 (stima preliminare del 30/10/2026) e Prezzi delle abitazioni II trimestre 2026; BCE, decisioni di politica monetaria del 29/10/2026; Facile.it, Euribor e Eurirs al 2/11/2026; ANSA, BTP e spread al 2/11/2026; Agenzia delle Entrate OMI, statistiche II trimestre 2026; Banca d’Italia, Sondaggio congiunturale sul mercato delle abitazioni II trimestre 2026; idealista, report affitti ottobre 2026; Legge 2 dicembre 2025 n. 182, art. 44. I calcoli sono indicativi e non sostituiscono una consulenza fiscale o legale.