Aste, saldo e stralcio, NPL, cessione del preliminare, nuda proprietà, flipping. Se segui un po’ di immobiliare online, ogni settimana qualcuno ti presenta la strategia definitiva per diventare ricco con il mattone. La realtà è molto più semplice: con gli immobili si guadagna in due modi soltanto:
- con una rendita, cioè un incasso che arriva ogni mese;
- con un capital gain, cioè il guadagno quando rivendi a un prezzo più alto di quanto hai speso.
Tutto il resto sono strumenti per arrivare a uno di questi due obiettivi. In questo articolo riprendo il video e vado più a fondo: ti metto i numeri aggiornati, i calcoli che faccio io quando valuto un’operazione e le cose che ho imparato facendo questo lavoro, comprese quelle che di solito non ti racconta nessuno.
Prima di tutto: perché vuoi investire in immobili?
La domanda da cui partire non è “cosa compro” ma “perché compro”. Le risposte possibili sono due:
- vuoi una rendita: un immobile che ogni mese ti paghi qualcosa, come un secondo stipendio;
- vuoi un capital gain: far crescere in tempi brevi la liquidità sul tuo conto corrente.
Sono due obiettivi diversi, che portano a scelte diverse: immobili diversi, zone diverse, tempi diversi, tasse diverse. Le strategie di cui senti parlare (aste, stralci, NPL, nuda proprietà) vengono dopo, e quasi tutte si possono usare per entrambi gli obiettivi.
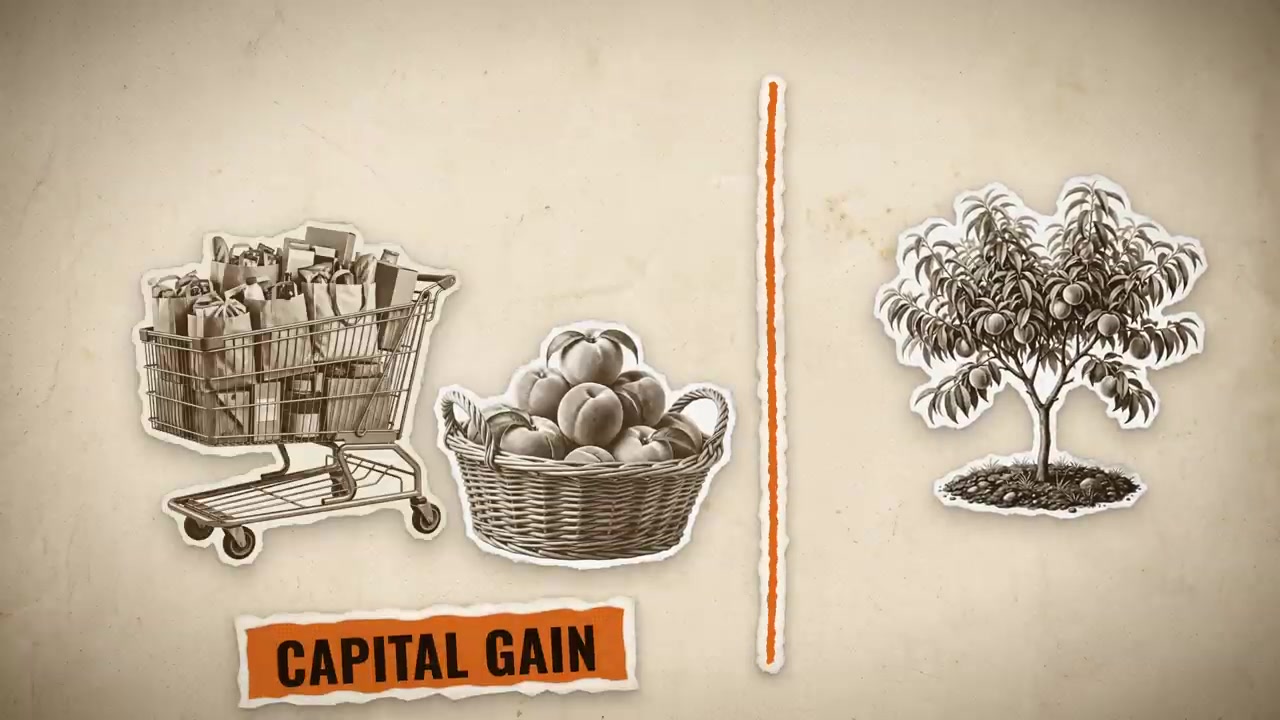
L’esempio che uso sempre è quello delle pesche. Hai voglia di frutta e hai due possibilità:
- vai al supermercato e compri un cesto di pesche: hai un guadagno immediato, ma non hai niente che te ne produca altre. È il capital gain;
- pianti un pesco in giardino: spendi oggi e aspetti, ma dal prossimo anno le pesche te le produce l’albero. È la rendita.
La rendita: comprare un asset che produce reddito
Se scegli la rendita stai scambiando liquidità, cioè capacità di acquisto, con un asset che produrrà reddito nel tempo. Prima di parlare dei vantaggi voglio essere onesto sui limiti, perché sono quattro e sono concreti.
I quattro contro della rendita
- Scarsa liquidità. L’immobile si chiama così perché non si sposta, e non si vende in un giorno. Un bilocale a Milano si vende in poche settimane, un castello in Umbria magari in anni. Un’azione la vendi in un clic.
- Pochi soldi sul conto. Il capitale che hai messo nell’immobile non è più disponibile: se ti serve all’improvviso, è un problema da gestire prima, non dopo.
- Rischio di svalutazione. Ci hanno raccontato che il mattone sale sempre. Non è vero: chi ha comprato in tante zone d’Italia nel 2007 oggi vale meno di quanto ha pagato. Se il prezzo scende, stai perdendo patrimonio anche se l’affitto entra puntuale.
- Gestione. Una rendita immobiliare non è davvero passiva. Devi cercare e comprare l’immobile, trovare l’inquilino, pagare IMU e manutenzione, e ti prendi il rischio di morosità e di occupazione. Chi ti dice che compri una casa e guadagni senza fare niente probabilmente non ne ha mai avuta una in affitto, oppure ti sta vendendo un corso.
I due pro della rendita
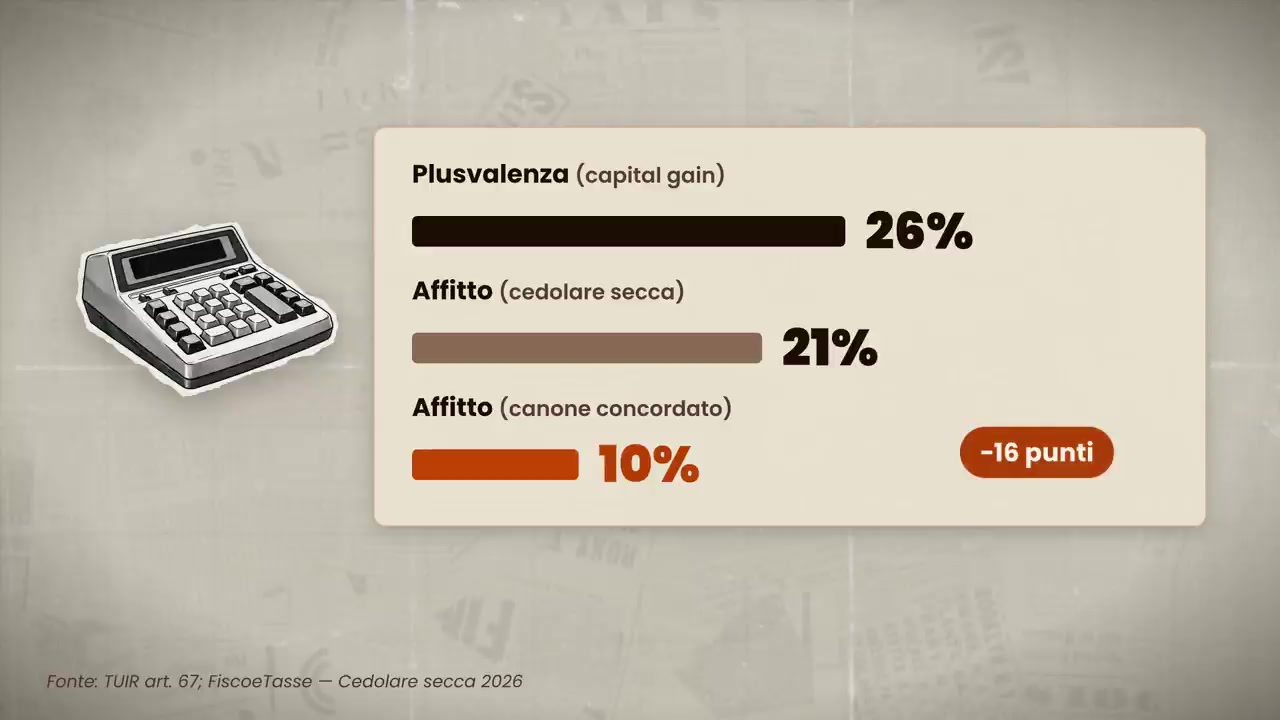
- Il fisco ti tratta meglio. L’affitto a lungo termine con cedolare secca paga il 21%, e con il canone concordato scende al 10%. Una plusvalenza tassata paga il 26%: con il concordato sono 16 punti in meno.
- È la strada più semplice. Compri, trovi un inquilino, incassi. Semplifico, ma tra le due strategie è quella che richiede meno competenze tecniche.
C’è poi un vantaggio fiscale che quasi nessuno considera: la rivalutazione non è tassata finché non vendi. Se il tuo immobile oggi vale 100 e tra cinque anni vale 115, nessuno ti chiede niente su quei 15. E se lo vendi dopo almeno cinque anni dall’acquisto, la plusvalenza non è tassata, qualunque sia il guadagno.
Attenzione però a due eccezioni che vedo ignorare spesso:
- Superbonus. Se sull’immobile hai fatto lavori con il Superbonus e lo vendi entro 10 anni dalla fine dei lavori, la plusvalenza può essere tassata anche se sono passati più di cinque anni dall’acquisto. Sono esclusi l’abitazione principale e gli immobili ereditati.
- Attività abituale. L’esenzione dei cinque anni vale per chi investe come privato. Se compri e rivendi in modo sistematico, il fisco può considerarla un’attività d’impresa.
Quanto rende davvero un appartamento in affitto
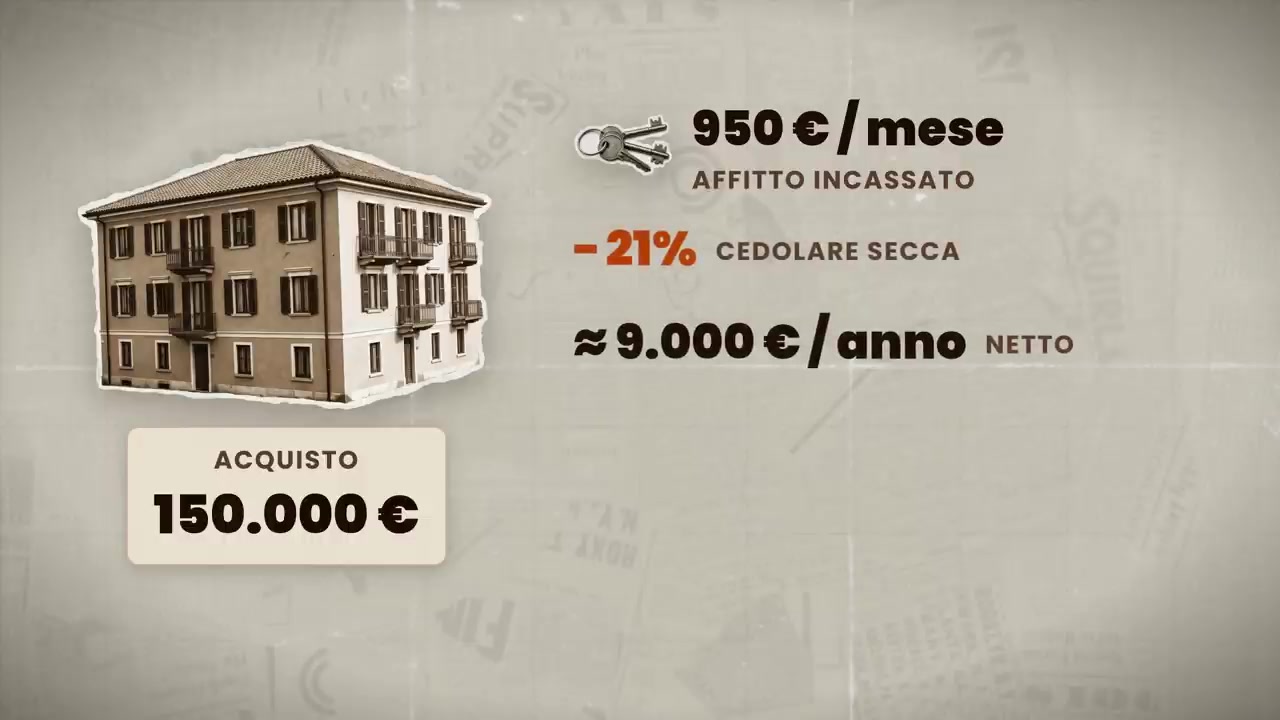
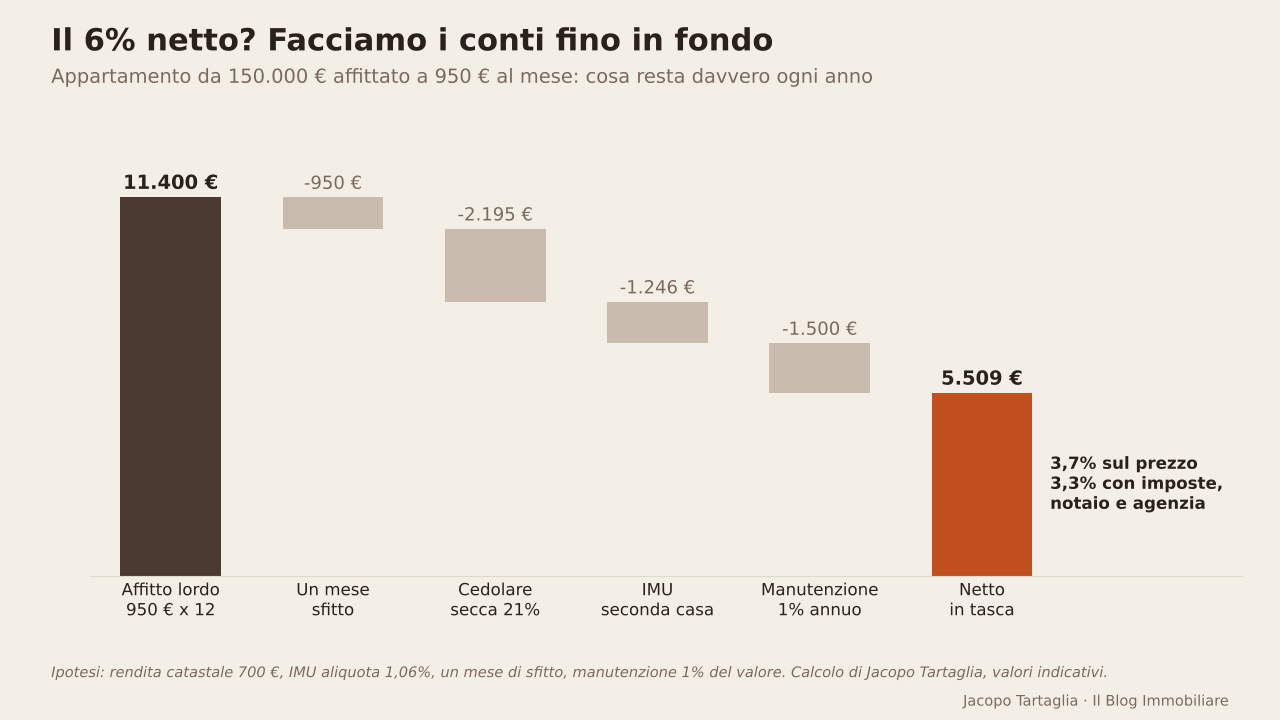
Nel video ho fatto un esempio semplice: compri un appartamento a 150.000 euro e lo affitti a 950 euro al mese. Tolta la cedolare secca al 21% restano circa 9.000 euro l’anno, cioè il 6% netto.
Qui però voglio fare il passo che nel video ho solo accennato, cioè mettere dentro tutti i costi reali. Sono i conti che faccio quando un cliente mi chiede se un immobile “rende”. Le ipotesi:
- un mese all’anno di sfitto, tra un inquilino e l’altro;
- IMU sulla seconda casa con rendita catastale di 700 euro e aliquota all’1,06%: circa 1.250 euro;
- manutenzione pari all’1% del valore: 1.500 euro l’anno;
- costi di acquisto da privato: imposta di registro al 9% sul valore catastale (circa 7.900 euro), notaio (circa 2.000 euro) e agenzia al 3% più IVA (circa 5.500 euro).
Il risultato:
- netto in tasca: circa 5.500 euro l’anno, non 9.000;
- rendimento netto sul prezzo: 3,7%;
- rendimento netto sul capitale realmente investito, con imposte, notaio e agenzia: 3,3%.
Per confronto, a fine luglio un BTP decennale rendeva il 3,67% lordo, cioè circa il 3,2% netto, e i migliori conti deposito vincolati il 4,3% lordo, cioè circa il 3% netto.
La mia opinione: la sola rendita da affitto, fatta bene i conti, rende più o meno come un titolo di Stato. Quello che fa la differenza nell’immobiliare sono altre tre cose:
- la rivalutazione dell’immobile nel tempo, che non è tassata e dopo cinque anni non lo è nemmeno quando vendi;
- la leva del mutuo, che ti permette di comprare con una parte del capitale;
- l’acquisto a sconto, cioè comprare sotto il valore di mercato: è lì che si fa il vero guadagno, il giorno del rogito.
Per questo, quando un cliente mi chiede di investire per una rendita, la prima cosa che guardo non è l’affitto ma il prezzo di acquisto e la zona.
Dove rende di più affittare
La redditività lorda cambia molto da città a città. Secondo l’ultimo osservatorio di idealista, nel terzo trimestre 2026 la media italiana è dell’8,6% lordo, ma con differenze enormi:
- Catania 8,9% e Torino 7,2% sono le grandi città dove affittare rende di più;
- Roma 6%, Napoli 5,8%, Firenze 5,4%, Bologna 5,2% stanno nel mezzo;
- Milano 4,8% è in fondo: i prezzi sono saliti più degli affitti.
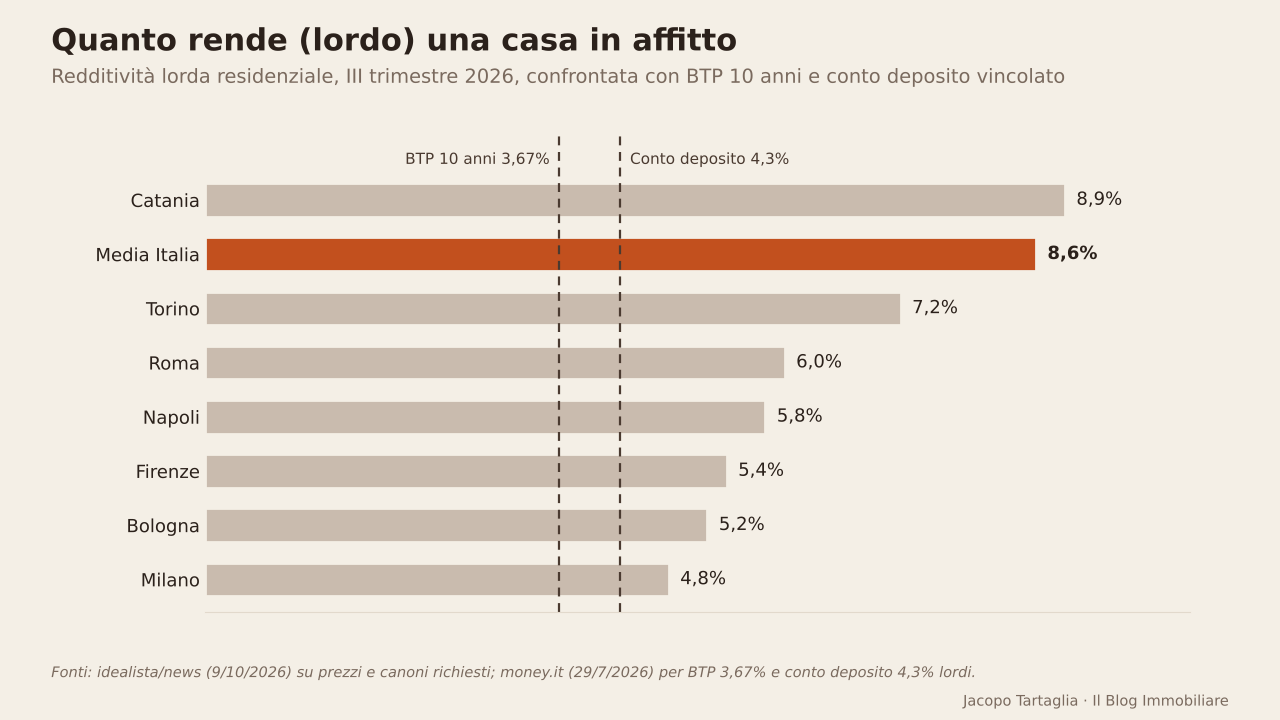
Ricorda che sono rendimenti lordi, calcolati su prezzi e canoni richiesti: per arrivare al netto devi fare lo stesso esercizio di prima, e a Milano il netto scende facilmente sotto il 3%. Le città con i rendimenti più alti sono spesso quelle dove i prezzi crescono meno: alta rendita e bassa rivalutazione vanno spesso insieme.
Le tre strade per mettere a reddito
Se scegli la rendita, hai tre modi per far rendere l’immobile:
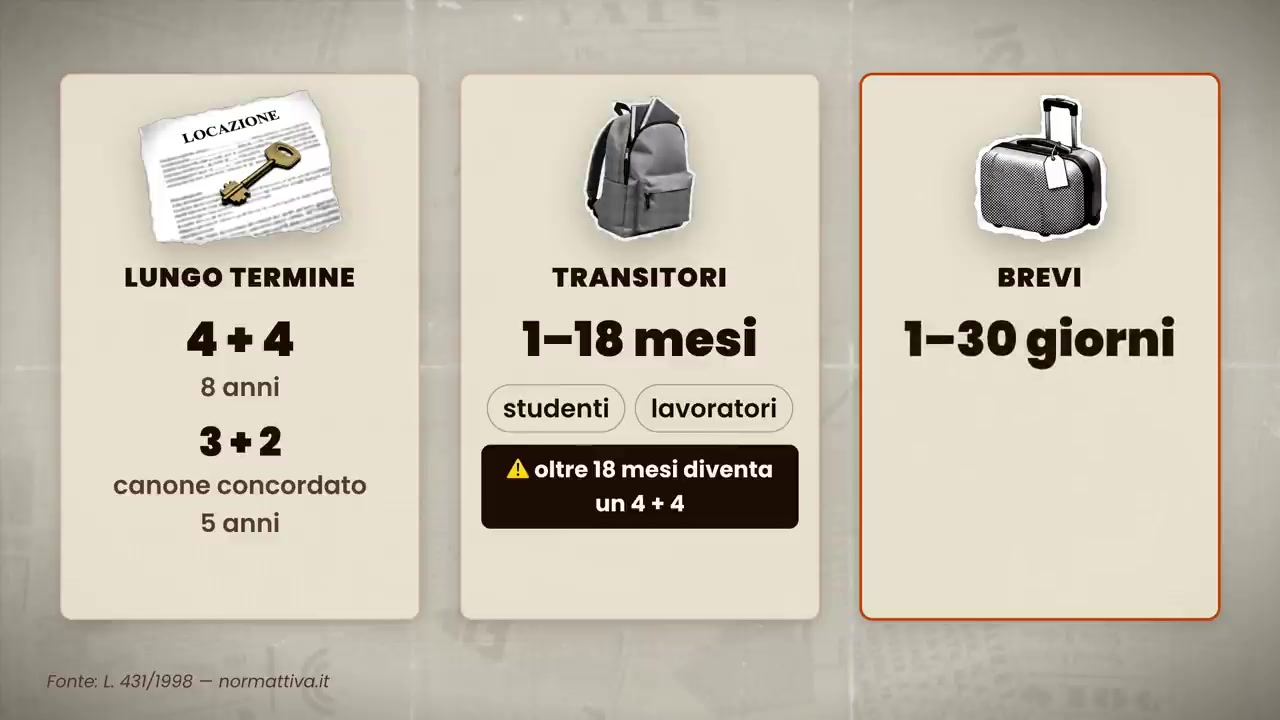
- Affitto a lungo termine. Il contratto standard è il 4+4, otto anni. C’è poi il canone concordato 3+2, cinque anni, con cedolare al 10% e IMU ridotta del 25%. È la scelta più tranquilla.
- Affitto transitorio. Da 1 a 18 mesi: studenti, lavoratori in trasferta, chi si sposta per un progetto. Attenzione: se fai un contratto oltre i 18 mesi rischi che venga riqualificato come 4+4.
- Affitto breve. Da 1 a 30 giorni, il classico Airbnb. Dal 2026 la cedolare è al 21% sul primo immobile e al 26% sul secondo, e dal terzo appartamento è attività d’impresa, con partita IVA.
Una precisazione importante, che mi chiedono in tanti: queste sono modi per far rendere un immobile, mentre aste, stralci, NPL e cessione del preliminare sono modi per comprarlo. Sono due piani diversi, e confonderli porta a scelte sbagliate.
Il capital gain: comprare per rivendere
Con il capital gain il paradigma cambia completamente. Non vuoi un asset che produca nel tempo: vuoi comprare, rivendere il prima possibile a un prezzo più alto e guadagnare sulla differenza.
Secondo me, e non solo secondo me, questo non è nemmeno un investimento: è un’attività. Qualcuno lo chiama “commercio di immobili”, e ha senso, perché è quello che fa un commerciante: compra, aggiunge valore, rivende. Nella realtà quasi mai si compra e si rivende a un prezzo più alto senza fare niente. Di solito devi:
- ristrutturare;
- sistemare difformità urbanistiche o catastali;
- risolvere un problema legale o di occupazione.
Come si calcola il guadagno e quante tasse paghi
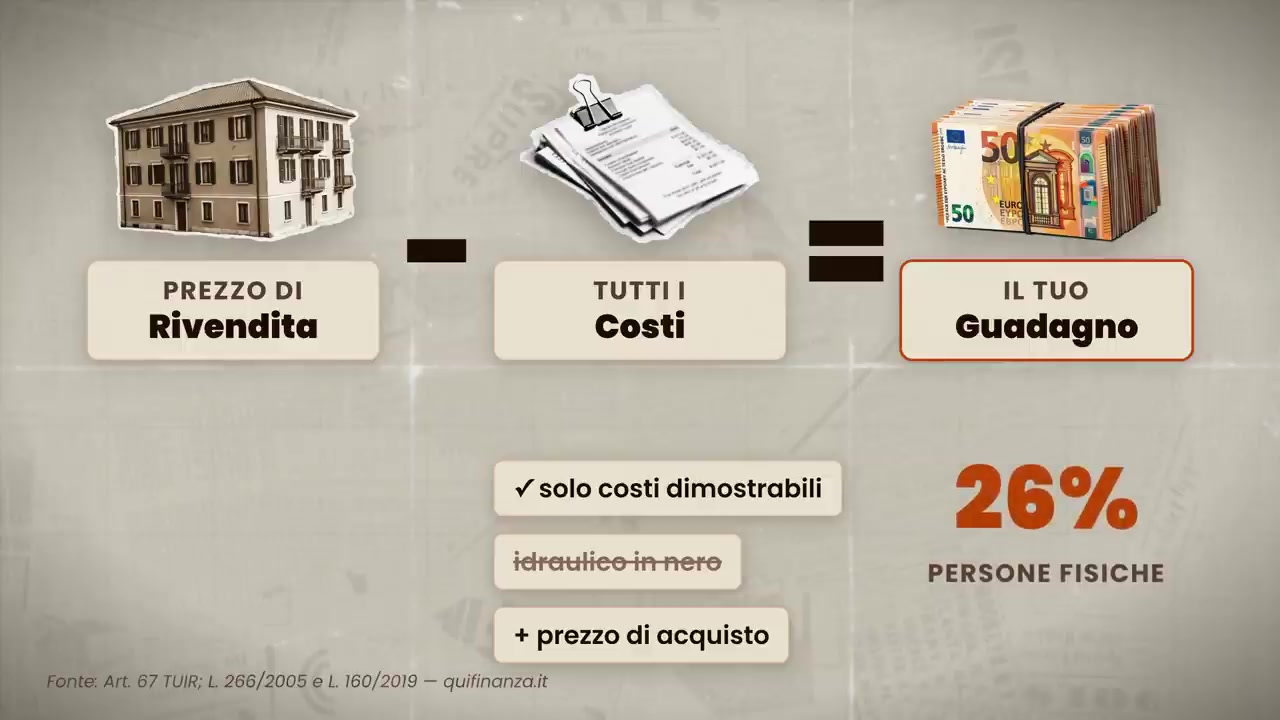
La formula è semplice: prezzo di rivendita meno tutti i costi, compreso il prezzo di acquisto. I costi però devono essere dimostrabili: l’idraulico pagato in nero non lo puoi dedurre. Su quello che resta, se sei una persona fisica, paghi il 26% di plusvalenza (salvo i casi di esenzione visti prima). Se lavori con una società, la plusvalenza diventa reddito d’impresa e segue le aliquote societarie.
I tre contro del capital gain
- Tasse più alte. Il 26% contro il 21% o il 10% della rendita.
- Rischio più alto. Gli errori sono due: sopravvalutare il prezzo a cui rivenderai e sottostimare i costi, soprattutto quelli dei lavori, che anche con i preventivi in mano possono cambiare in corsa.
- Competenze. Devi conoscere diritto immobiliare, estimo, costi delle lavorazioni, urbanistica e catasto. Devi essere davvero trasversale, oppure avere un team che lo è.
Per farti capire quanto pesano gli errori ho fatto i conti su un’operazione tipo:
- acquisto a 150.000 euro, più circa 15.500 euro tra imposte, notaio e agenzia;
- lavori per 50.000 euro e 2.000 euro di costi di possesso;
- rivendita a 260.000 euro, con agenzia al 3% più IVA.
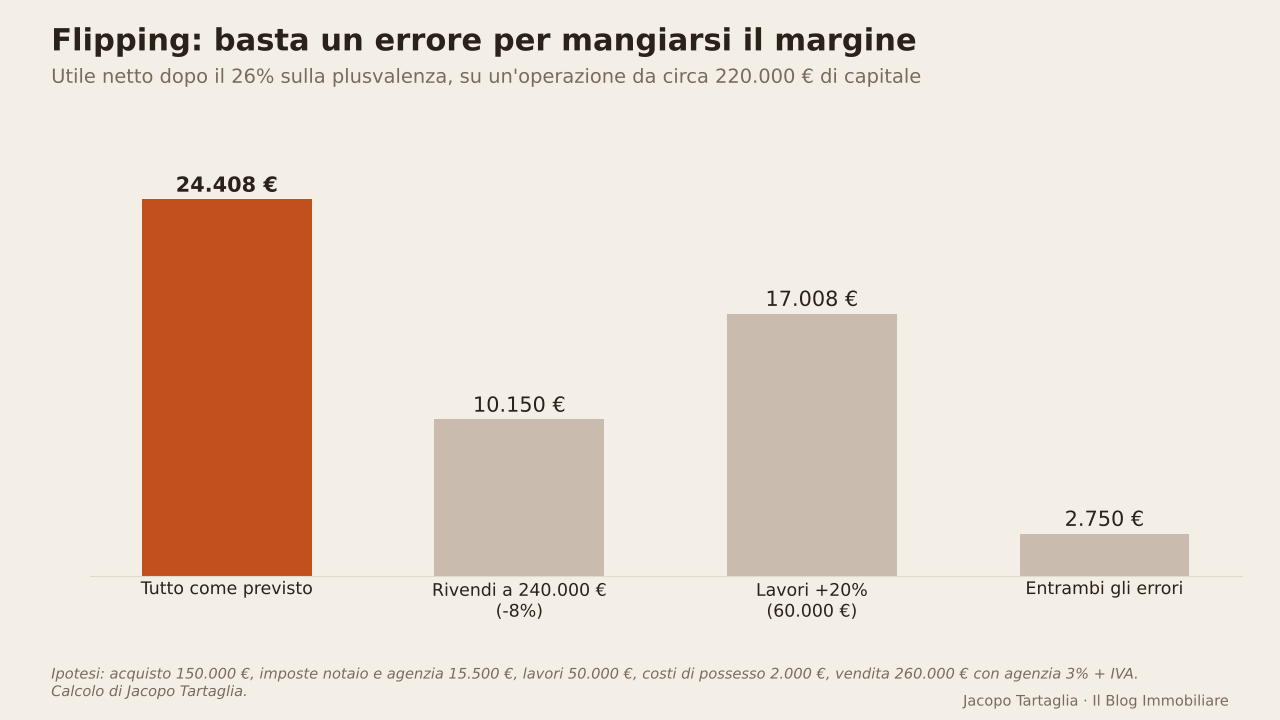
Se tutto va come previsto, l’utile netto dopo il 26% è di circa 24.400 euro, poco più dell’11% su oltre 215.000 euro di capitale impegnato. Ma basta poco:
- rivendi a 240.000 euro invece di 260.000 (solo l’8% in meno): l’utile scende a circa 10.150 euro;
- i lavori costano il 20% in più: l’utile scende a circa 17.000 euro;
- succedono entrambe le cose, che è più frequente di quanto pensi: restano circa 2.750 euro, per un anno di lavoro e di rischio.
È per questo che nel flipping il guadagno si fa quando compri, non quando vendi: se il prezzo di acquisto non lascia margine per gli imprevisti, l’operazione non va fatta.
I tre pro del capital gain
- Liquidità. I soldi restano fermi pochi mesi e poi tornano sul conto, pronti per l’operazione successiva.
- Rischio di svalutazione basso. In 6-12 mesi, in Italia, è difficile che un immobile perda molto valore.
- Niente gestione. Niente inquilini e niente manutenzioni: se i lavori sono fatti bene, una volta venduto la partita è chiusa.
Unire le due strade: affittare per cinque anni e poi rivendere
Un’osservazione che secondo me è molto interessante: le due strategie si possono combinare. Il meccanismo è questo:
- compri l’immobile, possibilmente a sconto;
- lo affitti per almeno cinque anni, incassando la rendita con la cedolare secca;
- lo rivendi dopo il quinto anno: se nel frattempo si è rivalutato, sulla plusvalenza non paghi niente.
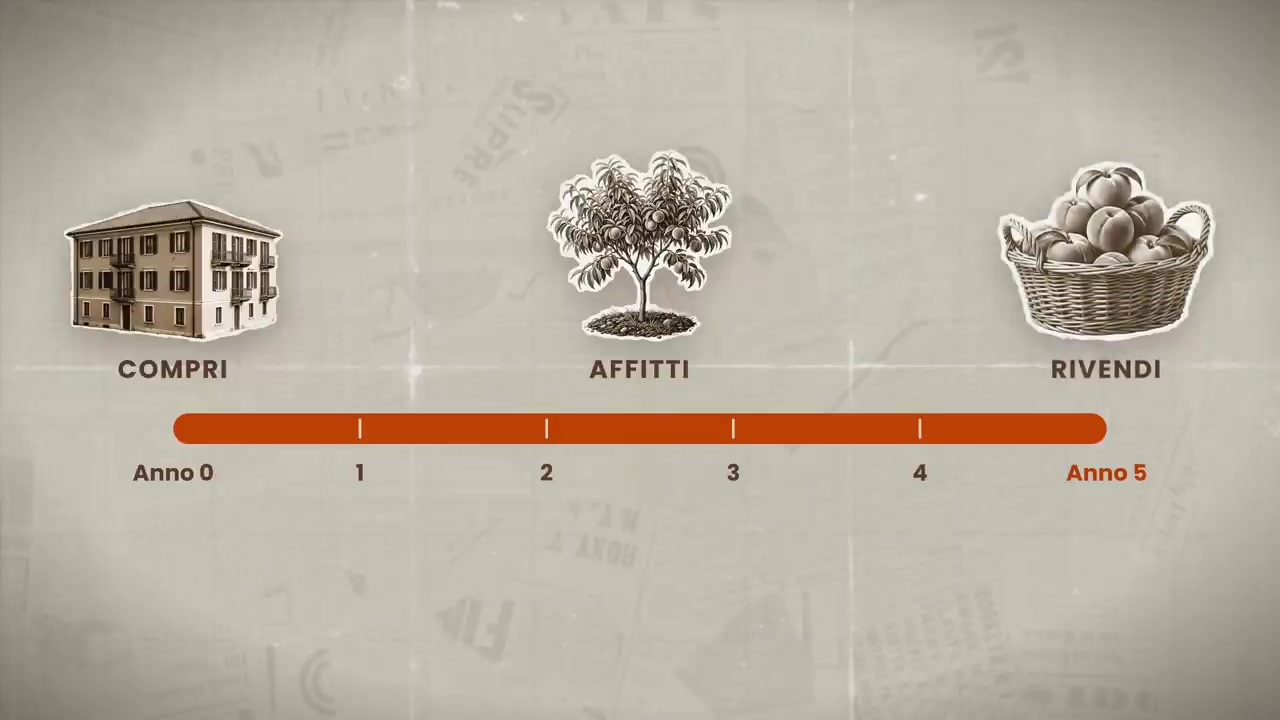
Su una plusvalenza di 30.000 euro, aspettare il quinto anno significa risparmiare 7.800 euro di tasse. Per questo, quando un’operazione nasce come flipping ma la vendita non va come previsto, affittare fino al quinto anno è spesso il piano B migliore.
Le strategie di acquisizione vengono dopo
Ora che è chiaro l’obiettivo, vediamo i modi per comprare. Sono quelli di cui parlano tutti, ma dovrebbero venire dopo l’analisi che abbiamo fatto fino a qui. Ecco cosa ne penso, uno per uno.
Mercato libero
Agenzie, portali, proposta, rogito. È il metodo più sicuro, perché il venditore risponde dell’immobile e la legge ti dà una serie di garanzie, ed è il più semplice. Proprio per questo c’è tanta concorrenza. Il mio giudizio:
- per la rendita va benissimo, soprattutto se sai negoziare il prezzo;
- per il capital gain è difficile, perché con tanti acquirenti è raro comprare abbastanza sotto il valore. Funziona se cerchi le opportunità che nessuno vuole: immobili grandi da frazionare (compri all’ingrosso e vendi al dettaglio), immobili fatiscenti da ristrutturare, operazioni grandi dove i normali risparmiatori non arrivano.
Aste giudiziarie
Ci hanno sempre raccontato che all’asta si compra a sconto. Un’analisi su 312 procedure del Tribunale di Firenze (2016-2020) dell’associazione T6 dice che l’89% delle aste si chiude sotto il valore di stima, con uno sconto medio del 33,5%. Ma il valore di stima del perito non è il valore di mercato: a volte è più basso, e allora lo sconto è solo apparente.
C’è poi un dato che pochi guardano: le aste stanno diminuendo. Secondo RINA Prime, gli immobili all’asta in Italia sono stati:
- 88.174 nel 2023;
- 78.477 nel 2024 (-11%);
- 74.625 nel 2025 (-4,9%).
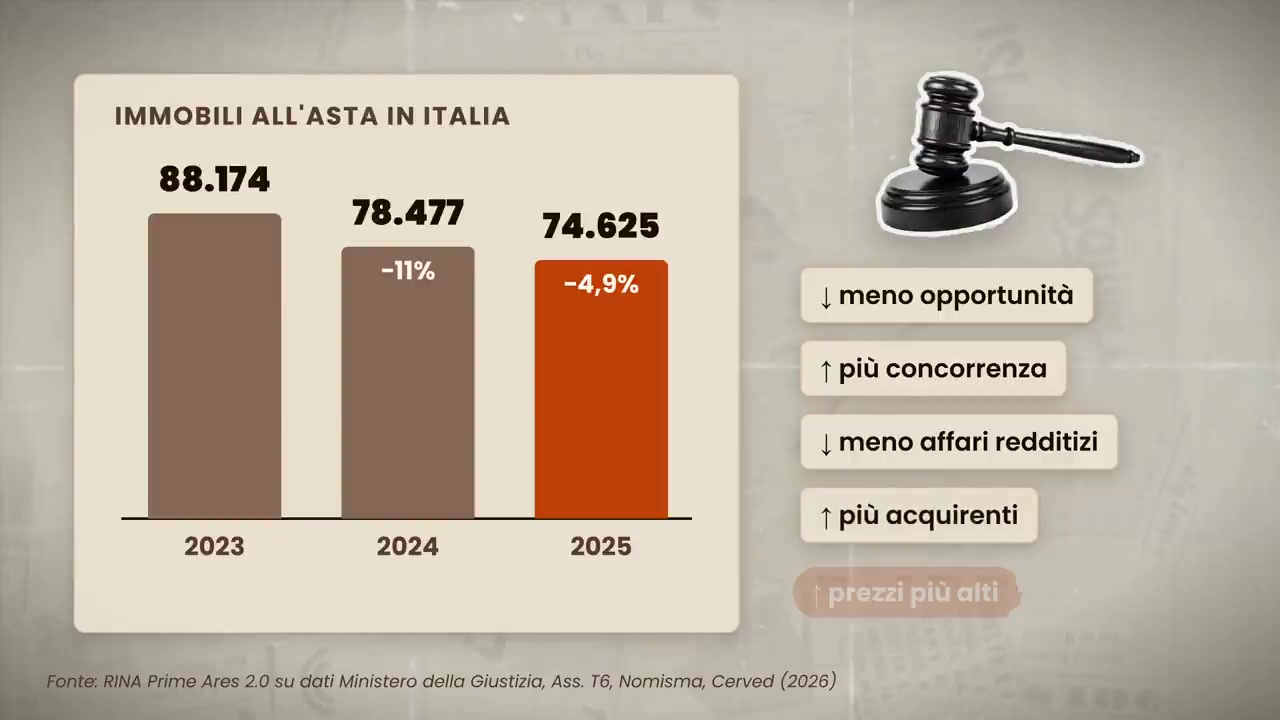
Meno aste e sempre più persone che partecipano, perché ormai sono alla portata di tutti, significano più concorrenza e prezzi di aggiudicazione più alti. Le aste non sono più convenienti come dieci anni fa: si possono ancora fare buoni affari, ma servono analisi della perizia, verifica dello stato di occupazione e una soglia massima decisa prima, non durante i rilanci.
Saldo e stralcio
Qui si parla di immobili con un proprietario in difficoltà con i debiti, prima che l’immobile arrivi all’asta. L’investitore trova un accordo con banche e creditori per chiudere la posizione a una cifra più bassa del valore, e con il proprietario per diventare il nuovo titolare. Un esempio:
- l’immobile vale 300.000 euro sul mercato;
- chiudi tutti i debiti con le banche pagando 200.000 euro;
- il vecchio proprietario è libero dai debiti e tu compri con un forte sconto.
È una strategia molto complessa: servono grandi capacità di negoziazione, prima con il proprietario e poi con i creditori, e competenze tecniche elevate. I vantaggi però sono enormi, perché compri con un grande sconto e soprattutto senza concorrenza: all’asta ci sono altri partecipanti, qui ci sei solo tu.
Crediti deteriorati (NPL)
NPL significa non performing loan: mutui in sofferenza. In questa strategia ti sostituisci alla banca: compri a sconto il credito che la banca ha verso il debitore, e da quel momento puoi farti pagare, mandare l’immobile all’asta o arrivare a diventarne proprietario. Siamo a un livello ancora superiore: spesso serve un’autorizzazione della Banca d’Italia.
Lo dico con sincerità: io operazioni con gli NPL non ne ho mai fatte. Se le fai di mestiere scrivimi su Instagram, mi piacerebbe farti qualche domanda.
Cessione del preliminare
Firmi un preliminare d’acquisto, versi la caparra, e poi non compri l’immobile: vendi il contratto, cioè il tuo diritto di comprarlo, a una terza persona che ti paga per subentrare. È consentito dalla legge, e non si può usare per la rendita perché non diventi mai proprietario.
L’ho testata a inizio carriera, quando facevo flipping, e ho aiutato altri investitori a metterla in pratica. Online viene raccontata come il modo per investire senza soldi. Non è così, per tre motivi:
- la caparra la devi versare tu;
- molto spesso devi anche ristrutturare, e servono i soldi dei lavori;
- se alla scadenza non trovi l’acquirente, rischi di perdere la caparra, di dover pagare i danni o di essere obbligato a comprare. E se i soldi non li hai, o comprando l’operazione non è più profittevole, ci perdi.
Nuda proprietà
La proprietà si può dividere in due: l’usufrutto, cioè il diritto di usare l’immobile, e la nuda proprietà, cioè le mura. Se compri solo la nuda proprietà paghi meno, e diventi pieno proprietario quando l’usufrutto si estingue. Lo sconto dipende dall’età dell’usufruttuario:
- più è anziano, più la nuda proprietà vale, perché l’attesa sarà presumibilmente breve;
- più è giovane, meno vale, perché potresti aspettare decenni.
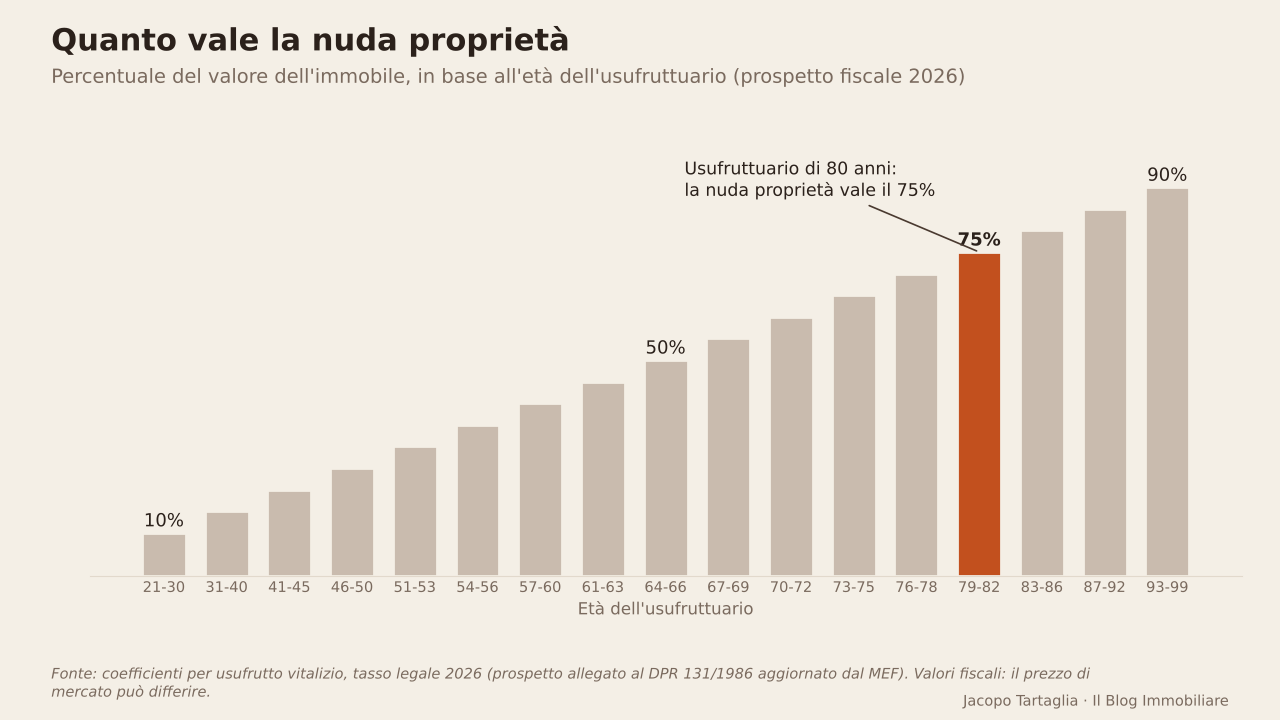
Secondo il prospetto fiscale in vigore, con un usufruttuario di 80 anni la nuda proprietà vale il 75% del valore pieno: su un immobile da 200.000 euro sono 150.000 euro. Sono valori fiscali, che servono per imposte e successioni: nelle compravendite reali il prezzo si tratta, e chi vende la nuda proprietà spesso parte da quelle tabelle per difendere la sua richiesta.
In sintesi: prima l’obiettivo, poi la strategia
Questa è la tabella che riassume tutto il ragionamento: per ogni metodo di acquisto, se funziona per la rendita o per il capital gain, quanto è difficile e quanto è rischioso.
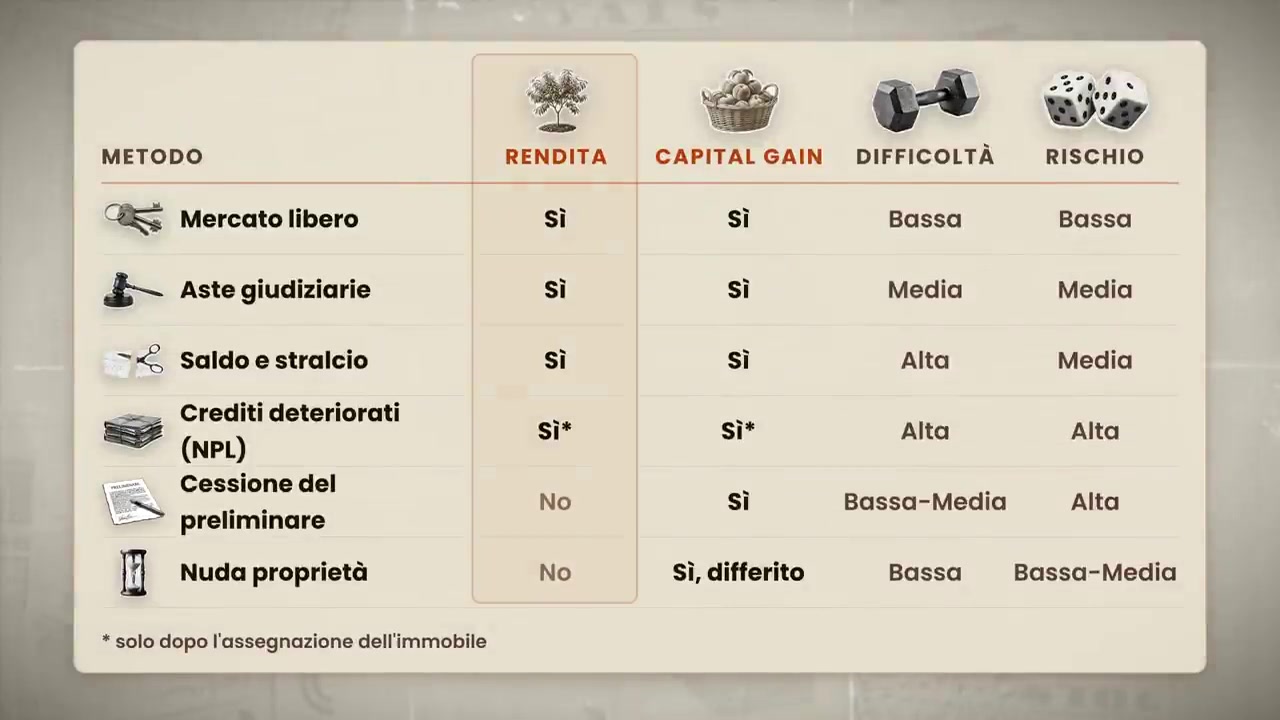
Le cose da portarti a casa sono tre:
- Decidi l’obiettivo: rendita o capital gain. È la scelta che cambia tutto il resto.
- Fai i conti fino in fondo: sfitto, IMU, manutenzione, imposte di acquisto, tasse. Il 6% sulla carta diventa facilmente il 3%.
- Scegli la strategia dopo: mercato libero, aste, stralci, NPL e nuda proprietà sono frecce nella faretra, e quasi tutte funzionano per entrambi gli obiettivi.
Se vuoi capire quale strada fa per te, con il mio team di Valente Italian Properties possiamo aiutarti a scegliere l’investimento giusto e poi a gestirlo nel tempo. Parliamone qui.
Fonti: idealista/news, redditività degli immobili III trimestre 2026; money.it, BTP e conti deposito (luglio 2026); RINA Prime, aste immobiliari 2023-2025; Associazione T6 e La Scala, studio sulle aste del Tribunale di Firenze; legge di bilancio 2026 per la cedolare sugli affitti brevi; prospetto dei coefficienti di usufrutto 2026. I calcoli sono miei e indicativi: ogni operazione va valutata sui numeri reali.


